

L'histoire de la « saisie bancaire » ne tient pas la route : la saisie de véhicules ne fonctionne pas ainsi
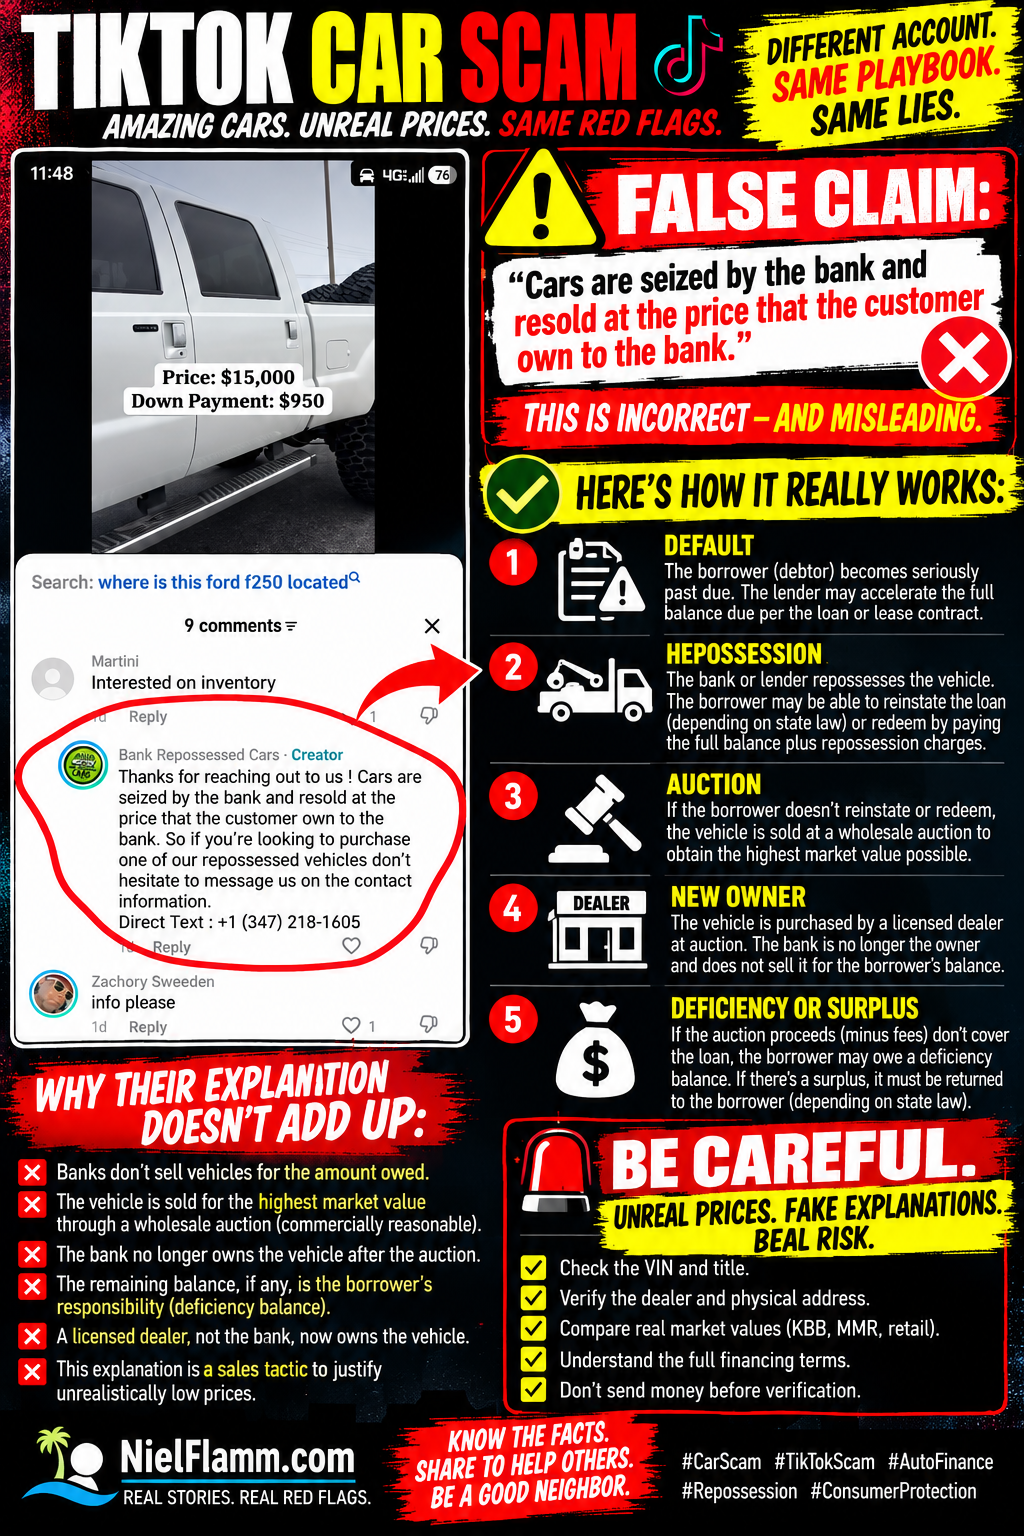
Je suis un autre compte TikTok qui fait la promotion de véhicules « saisis par les banques » à des prix incroyablement bas. Cette fois-ci, j'ai remarqué quelque chose dans les commentaires qui mérite un article à part entière.
Le compte a répondu à une personne intéressée par un véhicule avec l'explication suivante :
« Les voitures sont saisies par la banque et revendues au prix que le client doit à la banque. »
Autrement dit, ce compte semble indiquer aux acheteurs potentiels que les banques reprennent possession des véhicules et les revendent ensuite pour le solde dû par l'ancien client.
Ce n'est pas une description exacte du processus normal de reprise et de disposition des biens.
C'est un domaine dans lequel j'ai une solide expérience professionnelle.
Tout d'abord, parlons de ce qu'est réellement une reprise de possession
Une banque, une coopérative de crédit, une société de financement automobile captive ou un autre prêteur ne reprend généralement pas possession d'un véhicule parce qu'il souhaite soudainement devenir un concessionnaire de voitures d'occasion à prix réduits.
Le véhicule sert de garantie pour une obligation financière.
Lorsqu'un emprunteur (souvent appelé le débiteur) ne respecte pas les termes d'un contrat de vente à tempérament ou d'un contrat de location, le prêteur peut avoir le droit contractuel et légal de reprendre possession du véhicule. Les conditions exactes de cette reprise et les notifications requises dépendent du contrat et de la législation de l'État concerné. La FTC (Commission fédérale du commerce) indique que dans de nombreux États, un prêteur peut reprendre possession du véhicule dès que l'emprunteur est en défaut de paiement, et les retards de paiement constituent une forme courante de défaut de paiement. Conseils aux consommateurs
Les lois des différents États varient considérablement, je ne présente donc pas une procédure comme étant universelle pour l'ensemble des 50 États.
Mais l'explication de TikTok ne correspond pas aux principes économiques de base.
La réintégration et le rachat précèdent la vente
Après la saisie, l'emprunteur peut encore avoir des droits.
Selon la législation de l'État et le contrat, un emprunteur peut avoir la possibilité de rétablir le prêt en régularisant sa situation et en payant les frais autorisés liés à la reprise de possession.
Dans d'autres circonstances, l'emprunteur peut avoir le droit de racheter le véhicule en payant la totalité du montant dû, ainsi que les frais de reprise applicables.
Le CFPB établit une distinction claire entre ces deux concepts. Certains États autorisent la régularisation ou le rétablissement d'un prêt après une saisie, tandis que le rachat implique généralement le remboursement intégral du prêt, majoré des frais de saisie, avant la vente du véhicule. Bureau de protection financière des consommateurs
La reprise de possession ne signifie donc pas automatiquement :
La banque saisit la voiture → la banque examine le solde restant → une personne au hasard bénéficie d'une offre exceptionnelle.
Il y a une procédure.
Vient ensuite la question du sort du véhicule
Si l'emprunteur ne rétablit pas ou ne rachète pas le bien lorsque ces options sont disponibles, le prêteur peut disposer du bien en garantie.
F
Dans le secteur du financement automobile, les véhicules saisis transitent généralement par des circuits de distribution en gros, notamment les ventes aux enchères organisées par les concessionnaires. Toutefois, selon la réglementation fédérale, un prêteur peut vendre un véhicule saisi lors d'une vente publique ou privée, en fonction de la loi applicable et des circonstances. Conseils aux consommateurs
En vertu de l'article 9 du Code de commerce uniforme (Uniform Commercial Code), chaque aspect de la cession d'un bien grevé par un créancier garanti doit être commercialement raisonnable. Une vente peut être admissible si elle est effectuée de manière habituelle sur un marché reconnu, au prix du marché en vigueur, ou conformément aux pratiques commerciales raisonnables des négociants de ce type de biens. (Legal Information Institute)
C'est une distinction extrêmement importante.
L'objectif n'est pas :
« Bob doit 5 850 $, alors vendons sa voiture de 35 000 $ pour 5 850 $. »
Le solde impayé du prêt et la valeur marchande du véhicule sont deux chiffres différents.
C’est là que l’explication de TikTok s’effondre
Réfléchissez aux implications de ce récit.
Supposons que quelqu'un ait financé un véhicule de 60 000 $.
Des années plus tard, le véhicule vaut toujours 30 000 dollars.
Mais il se trouve que l'emprunteur ne doit que 6 000 $ au moment de la saisie du véhicule.
D'après l'explication donnée dans ce commentaire TikTok, la banque revendrait essentiellement le véhicule pour le montant dû par le client.
Pourquoi un prêteur transformerait-il volontairement un actif de 30 000 $ en un actif de 6 000 $ ?
Ce n'est pas ainsi que fonctionne une disposition commercialement raisonnable.
Le véhicule est vendu, le produit de la vente est affecté conformément aux règles applicables, puis les comptes sont soldés. En vertu de l'article 9 du Code de commerce uniforme (UCC), les frais raisonnables de disposition sont généralement prélevés sur le produit de la vente, suivis du remboursement de la créance garantie et de certaines autres créances autorisées. ( Institut d'information juridique)
Et ensuite, nous déterminons s'il y a une carence ou un excédent.
Qu'est-ce qu'un bilan de carence ?
C'est là que mon ancien monde entre en jeu.
Supposons que l'emprunteur doive :
$25,000
Le véhicule est saisi et finalement vendu pour :
$18,000
Il existe également des frais admissibles liés à la reprise de possession, à l'entreposage, à la vente aux enchères ou à d'autres formes d'aliénation.
Après application des recettes, il reste encore de l'argent à payer.
C'est le bilan déficitaire.
Le CFPB définit le déficit comme la différence entre le montant restant dû sur le prêt, majoré des frais de reprise applicables, et le produit de la vente du véhicule par le prêteur. Selon la législation de l'État et le respect des obligations légales par le prêteur, l'emprunteur peut rester redevable de ce solde. Bureau de protection financière des consommateurs
L'inverse est également possible.
Si la vente génère un montant supérieur au remboursement de la dette et aux frais admissibles, il peut y avoir un excédent, qui doit généralement être restitué au débiteur. (Institut d'information juridique)
Voilà une autre raison pour laquelle le commentaire sur TikTok n'a aucun sens.
Le solde dû ne détermine pas le prix de revente du véhicule.
Comment le sais-je ?
Ce n'est pas quelque chose que j'ai appris hier sur Google.
Auparavant, j'ai travaillé pour une société de financement automobile captive, la filiale financière d'un grand constructeur automobile européen d'importation.
J'y ai occupé plusieurs postes différents.
J'ai commencé dans le recouvrement primaire, en travaillant sur des contrats de vente au détail en souffrance à différents stades et statuts.
J'ai géré une équipe de service client entrant.
J'ai participé à la mise en place d'un numéroteur prédictif.
J'ai travaillé dans le crédit à la consommation, en accordant des crédits par l'intermédiaire de concessionnaires franchisés partenaires.
Et l'un de mes autres rôles concernait le domaine des pertes/déficiences.
Cela impliquait de gérer les pertes totales, de recouvrer les soldes des pertes totales et des déficits de reprise de possession, et de traiter les appels postérieurs à la reprise de possession une fois que le prêteur avait pris possession de la garantie.
Alors quand j'ai lu :
« Les voitures sont saisies par la banque et revendues au prix que le client doit à la banque. »
Je ne vois pas seulement une grammaire douteuse.
Je vois une explication du financement automobile qui ne correspond pas au processus avec lequel j'ai travaillé pendant des années.
Il y a un autre problème : la mention « saisie bancaire » n’explique pas une réduction aussi importante
C'est important car le compte utilise l'histoire de la saisie pour expliquer des prix qui apparaissent nettement inférieurs aux valeurs marchandes normales.
Si quelqu'un me dit :
« C'est bon marché parce que c'est une saisie bancaire. »
Ce n'est pas suffisant.
La saisie d'un véhicule n'efface pas sa valeur marchande.
Le mot « enchères » non plus .
Les prix de gros sont généralement inférieurs aux prix de détail ; c’est ainsi que les revendeurs peuvent acquérir des stocks, les remettre en état, couvrir leurs frais généraux et, espérons-le, réaliser un bénéfice.
Mais le terme « vente en gros » n'est pas synonyme de la somme due par l'emprunteur précédent.
Ce sont des concepts complètement différents.
C’est pourquoi j’ai comparé ces prix TikTok avec les valeurs de détail KBB et, lorsque des informations fiables et spécifiques au véhicule sont disponibles, avec les références de type gros/MMR.
Et à propos de ce F-250 à 15 000 $...
La vidéo contenant ce commentaire montre un Ford F-250 annoncé à :
Prix : 15 000 $
Acompte : 950 $
La requête de recherche TikTok demande même :
« Où se trouve ce Ford F250 ? »
Avant que quiconque n'envoie 950 dollars, j'aimerais avoir beaucoup plus d'informations.
Quelle est l'année ?
Garniture?
Moteur?
Kilométrage?
VIN ?
Statut du titre ?
Antécédents d'accidents ?
Emplacement physique ?
Nom légal de l'entreprise concessionnaire ?
Numéro de licence du concessionnaire ?
À qui appartient réellement le camion ?
Quelles sont les conditions de financement complètes ?
Et si ce véhicule a soi-disant été saisi par une banque, j'aimerais particulièrement savoir comment le vendeur l'a obtenu et pourquoi son prix actuel est ce qu'il est.
« Parce que c'est ce que devait le client précédent » n'est pas une explication satisfaisante.
Un prêteur réputé a une autre obligation : la raisonnabilité commerciale
Il ne faut pas négliger cette partie.
Un prêteur ne peut pas nécessairement se débarrasser d'un bien saisi pour un montant arbitraire et ensuite simplement reverser l'énorme différence à l'ancien emprunteur à titre de solde impayé.
La disposition doit satisfaire aux exigences légales applicables, notamment à l'exigence du Code de commerce uniforme (UCC) selon laquelle elle doit être commercialement raisonnable. Institut d'information juridique
Cela protège bien plus que le prêteur.
Cela compte aussi pour l'emprunteur.
Imaginez devoir 30 000 $ sur un véhicule d'une valeur de 28 000 $.
Si le prêteur pouvait arbitrairement vendre le bien à quelqu'un pour 5 000 $ et ensuite exiger environ 25 000 $ de l'emprunteur, cela poserait un problème évident.
C’est l’une des raisons pour lesquelles la manière dont les biens saisis sont liquidés est importante.
Soyez prudent lorsque l'explication fait partie de l'argumentaire de vente
Je tiens à faire une distinction importante.
Une explication douteuse dans un commentaire TikTok ne permet pas, à elle seule, d'établir tous les faits concernant la personne ou le compte qui en est l'auteur.
Mais je peux évaluer la déclaration qu'ils ont publiée.
L'affirmation selon laquelle les voitures saisies sont simplement revendues « au prix que le client doit à la banque » est en contradiction flagrante avec la manière dont les prêteurs réputés se débarrassent généralement des véhicules saisis.
C'est significatif lorsque cette même explication est fournie à des personnes qui s'interrogent sur des automobiles exceptionnellement bon marché.
C'est une raison de plus pour laquelle je vérifierais tout indépendamment avant d'envoyer un acompte.
Ne comptez pas sur le vendeur pour expliquer pourquoi son offre incroyable est légitime.
Vérifiez le numéro VIN.
Vérifiez le titre.
Vérifiez auprès du concessionnaire.
Vérifiez l'adresse physique.
Vérifiez la licence du concessionnaire.
Vérifiez la valeur marchande.
Vérifiez le financement.
Et si l'explication du fonctionnement de la reprise de possession n'est pas claire ?
Posez plus de questions, pas moins.
J'ai déjà travaillé sur ce processus, depuis le recouvrement jusqu'aux insuffisances liées à la reprise de possession.
Cette fois-ci, l'algorithme de TikTok s'est donc aventuré directement dans mon ancien bureau.
Vous avez des questions concernant les reprises de véhicule, les soldes impayés, le financement automobile ou l'une de ces offres de voitures suspectes sur les réseaux sociaux ? Contactez-moi par message privé ou par courriel à niel@nielflamm.com.