
Je vérifiais l'engagement sur l'une de mes vidéos TikTok quand TikTok a fait ce qu'il fait de mieux : « Oh, tu as fini de regarder tes propres vidéos ? Tiens, regarde ça. »
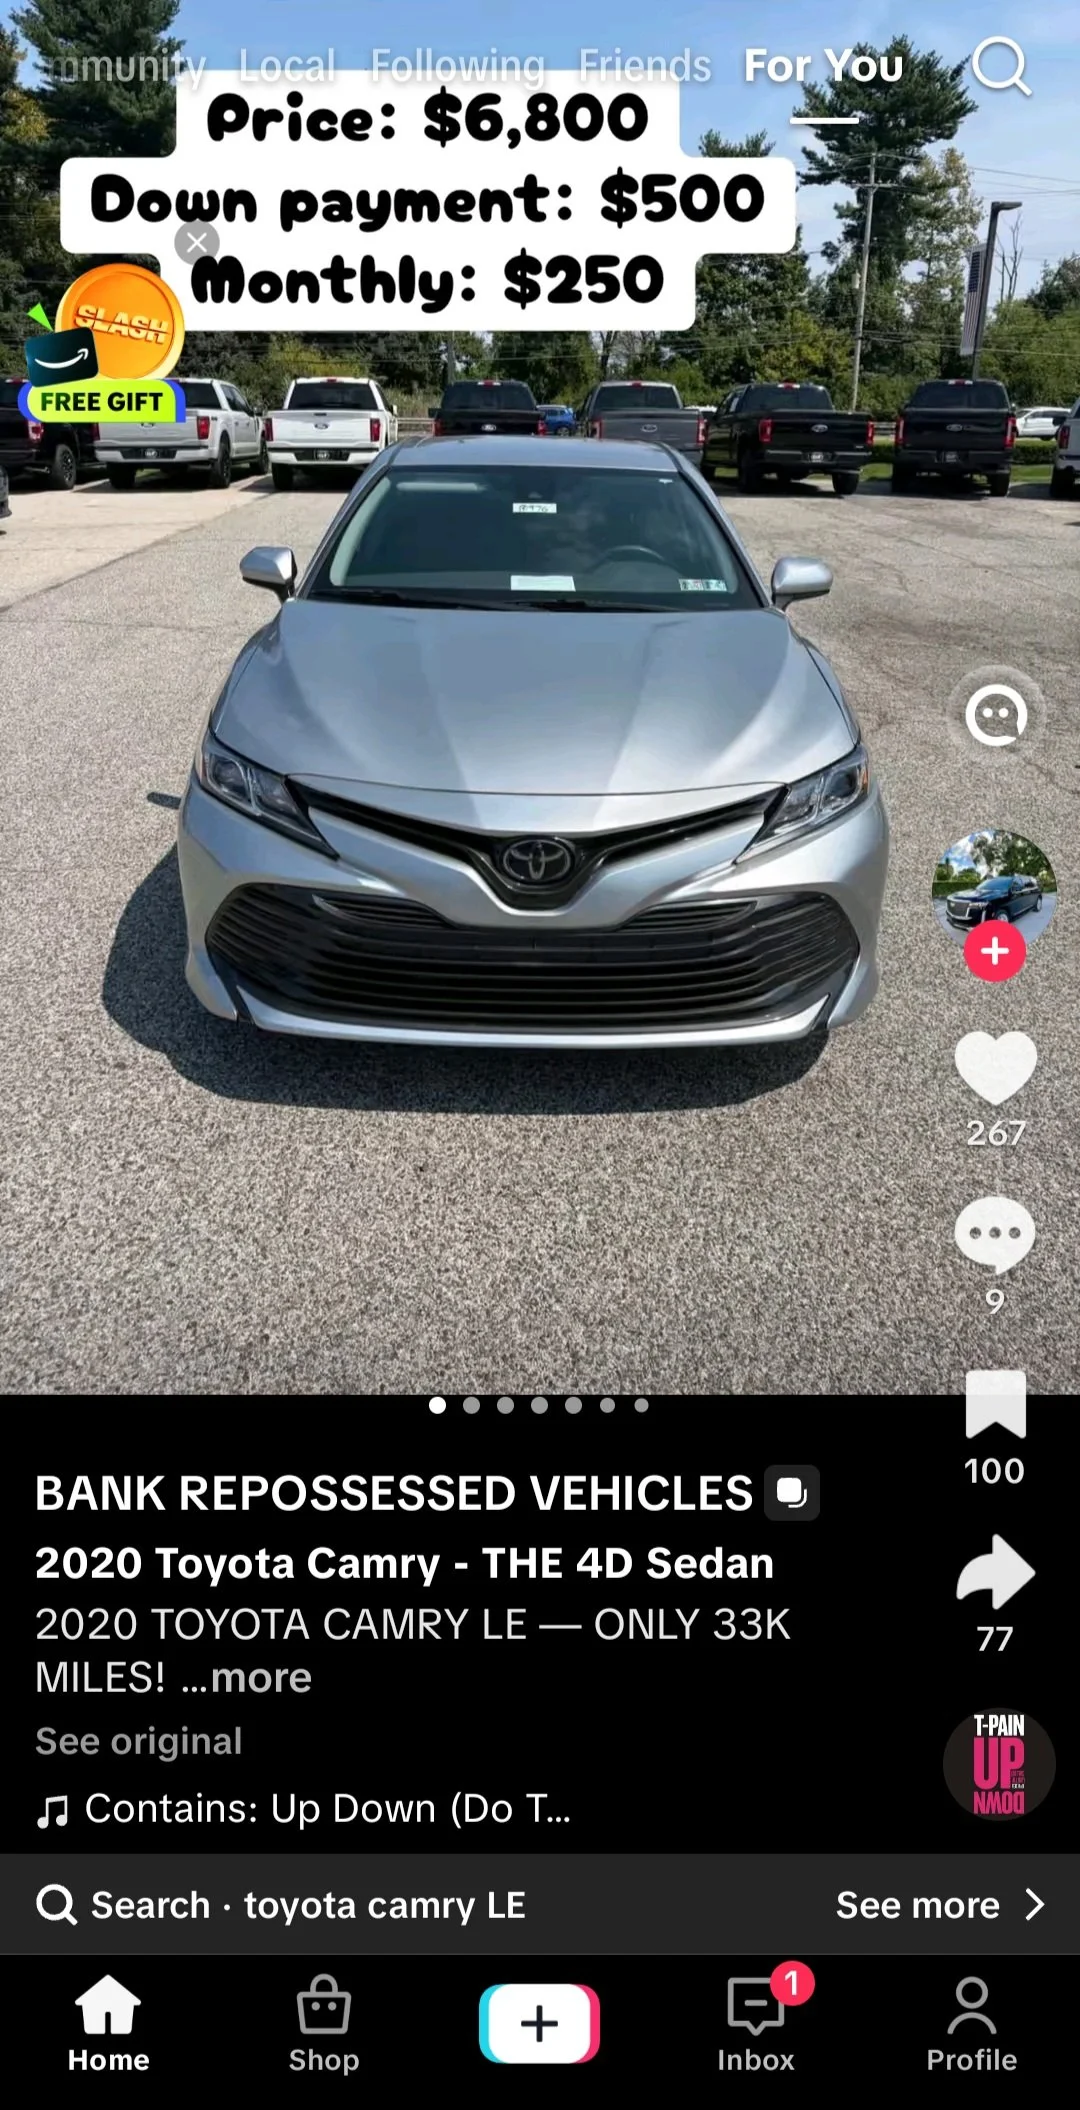
Et voilà qu'apparaît une Toyota Camry LE 2020.
Selon le message :
Prix : 6 800 $
Acompte : 500 $
Mensualités : 250 $
Kilométrage : SEULEMENT 33 000 MILES !
Il s'agirait d'un « VÉHICULE SAISI PAR LA BANQUE ».
Ouah!
Une Camry de six ans avec seulement 33 000 miles au compteur pour 6 800 $ ?
Où dois-je signer ?
En fait, ne répondez pas à cette question.
J'ai déjà vu ce film.
Quand j'ai recommencé à être actif sur les réseaux sociaux, les arnaques de ce genre étaient monnaie courante. On aurait dit qu'une vidéo courte sur deux proposait une voiture saisie à un prix dérisoire. Les détails changeaient, mais le principe restait le même.
Voiture bon marché.
Petit acompte.
Faible mensualité.
Et un moyen de contacter le vendeur en dehors de la plateforme.
Ils ont disparu de mon fil d'actualité pendant un certain temps.
Apparemment, ils sont de retour.
Alors au lieu d'envoyer 500 dollars à qui que ce soit, allons plutôt chercher des signaux d'alarme.
🚩 Alerte rouge n° 1 : Une Camry à 6 800 $ qui devrait coûter COMBIEN ?
La première chose que j'ai vérifiée, c'était le prix.
La vidéo TikTok affirme qu'il s'agit d'une Toyota Camry LE 2020 avec seulement 33 000 miles au compteur pour 6 800 $.
J'ai consulté le Kelley Blue Book.
Au 9 septembre 2026, les chiffres nationaux de KBB pour une Camry LE 2020 en bon état avec un kilométrage typique indiquent approximativement :
Prix d'achat équitable : 17 500 $
Valeur entre particuliers : 16 150 $
Valeur de reprise : 14 650 $(Kelley Blue Book)
Selon les estimations de KBB, la valeur de reprise se situe entre environ 13 190 $ et 15 540 $, en fonction de l'état du véhicule. (Kelley Blue Book)
Ces chiffres ne sont pas spécifiquement adaptés à ce modèle annoncé avec 33 000 miles au compteur, et la valeur d'un véhicule peut varier en fonction de sa localisation, de son état, de son historique d'accidents, de son titre de propriété et de ses options. Mais c'est presque un détail.
Ils en font la publicité pour :
$6,800.
Cela représente moins de la moitié de la valeur de reprise de 14 650 $ proposée par KBB.
Réfléchissez-y.
Si c'est vraiment une Camry LE 2020 en parfait état de marche avec seulement 33 000 miles au compteur, pourquoi quelqu'un aurait-il besoin de TikTok pour trouver un inconnu prêt à l'acheter pour 6 800 $ ?
Un revendeur agréé pourrait sans doute l'acheter à un prix nettement supérieur.
Mais apparemment, la banque a décidé :
« Oubliez les milliers de dollars supplémentaires. Trouvez-nous quelqu'un qui fait défiler TikTok. »
Quelle générosité !.
🚩 Deuxième signal d'alarme : 250 $ par mois… Pendant combien de temps ?
C'est la partie que je préfère vraiment.
Le graphique indique :
Acompte : 500 $
Mensualités : 250 $
D'accord.
Combien de mois ?
Quel est le taux d'intérêt ?
Quel est le TAEG ?
Quel est le montant financé ?
Quel est le montant total des paiements ?
Y a-t-il un paiement final forfaitaire ?
Existe-t-il des critères de financement ?
Rien.
Juste:
MENSUEL : 250 $
Ce n'est pas ainsi que fonctionne la publicité légitime en matière de crédit.
En vertu du règlement Z de la loi fédérale américaine sur la transparence des prêts (Truth in Lending Act), la mention du montant d'un acompte ou d'un paiement dans une publicité de crédit entraîne des obligations d'information supplémentaires. La publicité doit généralement également indiquer l'acompte, les modalités de remboursement sur la totalité du prêt (y compris le paiement forfaitaire final, le cas échéant) et le taux annuel effectif global (TAEG). Bureau de protection financière des consommateurs
Le CFPB identifie même spécifiquement des déclarations telles que « 25 $ par semaine » comme des montants de paiement qui déclenchent les exigences de divulgation supplémentaires. Bureau de protection financière des consommateurs
Revenons donc à notre TikTok.
Prix : 6 800 $
Acompte : 500 $
Mensualités : 250 $
Et...
C'est ça.
Pour le plaisir, oublions complètement les intérêts, les taxes et les frais.
6 800 $ moins 500 $ restent $6,300.
À 250 $ par mois, cela représente 25,2 mois.
Mais la publicité ne me dit pas que c'est comme ça que ça se passe.
Il s'agit peut-être de 36 paiements.
Peut-être 48.
Il y a peut-être de l'intérêt.
Peut-être y a-t-il un paiement final colossal.
Peut-être que le financement n'existe tout simplement pas.
Le montant de la mensualité n'est qu'un artifice. Les conditions de financement réelles sont absentes.
🚩 Alerte rouge n°3 : Comment acheter exactement cette Camry magique ?
Voici un autre passage intéressant de l'article.
Je ne vois pas de numéro de téléphone.
Je ne vois pas le nom d'un concessionnaire reconnaissable.
Je ne vois pas d'adresse physique pour la concession.
Je ne vois pas d'informations sur le financement.
Je ne vois pas de prêteur.
Dans les versions précédentes de ces publicités qui apparaissaient dans mon fil d'actualité, il y avait souvent un numéro WhatsApp, un compte WeChat ou un autre service de messagerie instantanée prêt à poursuivre la conversation de manière moins visible.
Celui-ci ne s'en soucie même pas.
Et pourtant, les gens s'y intéressent.
Cela me fait me demander si la prochaine étape se déroulera en privé.
Mon hypothèse : Bienvenue dans les messages privés
Pour être clair, je n'ai pas envoyé de message à ce compte, donc je ne sais pas ce que ce compte en particulier dit en privé aux personnes intéressées.
Mais d'après cette tendance, voici ce que je surveillerais.
Commentaire d'un internaute :
"Intéressé!"
Puis un message direct arrive.
La voiture est peut-être encore disponible.
Peut-être que beaucoup d'autres personnes le veulent aussi.
Vous devez peut-être agir immédiatement.
Et peut-être que cet acompte de 500 $ doit soudainement être envoyé par voie électronique pour « réserver » la voiture.
Application de paiement.
Zelle.
PayPal.
Crypto.
Ou tout autre mode de paiement où il peut être difficile de récupérer l'argent une fois que vous l'avez envoyé volontairement.
Comme c'est pratique que la publicité ait déjà implanté le chiffre de 500 $ dans votre esprit.
Je ne prétends pas que ce compte en particulier fonctionne ainsi sans avoir vu les messages privés. Je dis simplement que si la conversation aborde la question d'un paiement anticipé avant que vous n'ayez vérifié indépendamment le véhicule, le vendeur, le titre de propriété et la transaction, je freinerais des quatre fers.
Mais il est écrit « Véhicules saisis par la banque ! »
Voilà un autre levier psychologique.
« Repossédé » offre une explication commode pour ce prix exorbitant.
Pourquoi cette voiture, qui coûte environ 17 000 $, ne coûte-t-elle que 6 800 $ ?
SAISIE BANCAIRE !
Cela semble suffisamment plausible pour dissuader quelqu'un de poser la question suivante.
Mais le fait de qualifier un bien de saisie n'efface pas comme par magie sa valeur marchande
Les banques n'ont généralement pas pour vocation de distribuer intentionnellement des milliers de dollars parce que quelqu'un a regardé une vidéo TikTok.
L'arnaque n'a pas besoin de tout le monde
C'est ce qui rend les publications comme celle-ci efficaces.
La plupart des gens, en voyant une Camry à faible kilométrage à 6 800 $, pensent immédiatement :
Certainement pas.
L'escroc n'a pas besoin de la plupart des gens.
Ils ont besoin de la personne qui pense :
« Et si c'était réel ? »
Ce léger doute vaut bien 500 dollars si vous parvenez à persuader quelqu'un de verser un acompte avant même d'avoir mené l'enquête.
Et l'offre est délibérément suffisamment attractive pour inciter à l'urgence.
Quelqu'un d'autre est intéressé.
Nous ne pouvons pas le retenir.
Envoyez le dépôt maintenant.
Soudain, on n'a plus le temps de se renseigner sur la valeur de la voiture, de vérifier le numéro VIN, d'appeler la banque censée la vendre ou d'inspecter physiquement le véhicule.
C'est marrant comme ça marche.
Un retour à la réalité de 17 500 $
Voilà pourquoi j'adore faire quelque chose d'incroyablement sophistiqué quand je vois une offre incroyable en ligne :
Je le recherche sur Google.
Selon Kelley Blue Book, le prix d'achat équitable d'une Camry LE 2020 typique est d'environ 17 500 $
TikTok déclare :
$6,800.
KBB indique une valeur de reprise d'environ 14 650 $.
TikTok indique toujours :
$6,800.
Avant de me demander si j'ai déniché l'affaire automobile du siècle, je vais me demander pourquoi quelqu'un est prêt à me vendre un véhicule pour des milliers de dollars de moins que ce qu'il pourrait potentiellement obtenir ailleurs.
Parfois, un accord est vraiment un accord.
Mais lorsque le prix n'est pas économiquement viable, que les détails du financement sont manifestement absents, que le vendeur est vague et que toute la transaction commence par une vidéo sur les réseaux sociaux...
Ne laissez pas 6 800 $ vous faire oublier de poser des questions qui en valent 17 500.
Et surtout, n'envoyez pas ces mystérieux 500 dollars.
Suivez-nous sur NielFlamm.com/blog pour découvrir d'autres arnaques, offres douteuses, recruteurs suspects et autres aventures venues des recoins les plus étranges d'Internet.
