

Jour 88 : NXDR clôture à 2,23 $ – Si Citigroup prévoit 2,85 $, pourquoi le marché ne le prévoit-il pas ?
Nous sommes au 88e jour de mon étude de cas Nextdoor, et aujourd'hui je me penche sur un point qui devrait être encourageant pour moi en tant qu'actionnaire.
Le 17 août 2026, l'analyste de Citigroup, Jamesmichael Sherman-Lewis, a maintenu sa Neutre sur Nextdoor Holdings (NYSE : NXDR) mais a relevé son objectif de cours de :
$2.30 → $2.85
Cela représente une augmentation de 23,9 % de l'objectif de cours.
Ça a l'air plutôt bien, non ?
Bien...
NXDR a clôturé aujourd'hui à environ $2.23.
Et c'est là que ça devient intéressant.
Citigroup annonce 2,85 $. Le marché annonce 2,23 $.
À 2,23 $, NXDR devrait gagner environ :
27.8%
pour atteindre l'objectif de 2,85 $ fixé par Citigroup.
Il y a une différence substantielle entre ce qu'un analyste majeur de Wall Street estime être la valeur potentielle de Nextdoor et ce que les investisseurs sont actuellement prêts à payer.
Et au 88e jour, cela m'amène à la question évidente :
Si Citigroup perçoit une valeur potentielle de 2,85 $, pourquoi le marché ne le perçoit-il pas ?
N’ignorez pas le mot « neutre »
Citigroup a relevé son objectif.
Mais cela n'a pas entraîné la mise à jour de la recommandation NXDR vers l'achat.
La note est restée neutre.
C'est important.
Relever l'objectif suggère que l'analyste perçoit une valeur potentielle plus importante qu'auparavant.
Maintenir une position neutre ne signifie pas exactement courir dans Wall Street en hurlant :
« ACHETEZ À CÔTÉ ! »
C'est plutôt :
« Il y a encore du potentiel… mais nous restons à l’affût. »
En tant qu'actionnaire, je comprends ce sentiment.
NXDR est toujours en baisse de 16,8 % depuis le 10 août
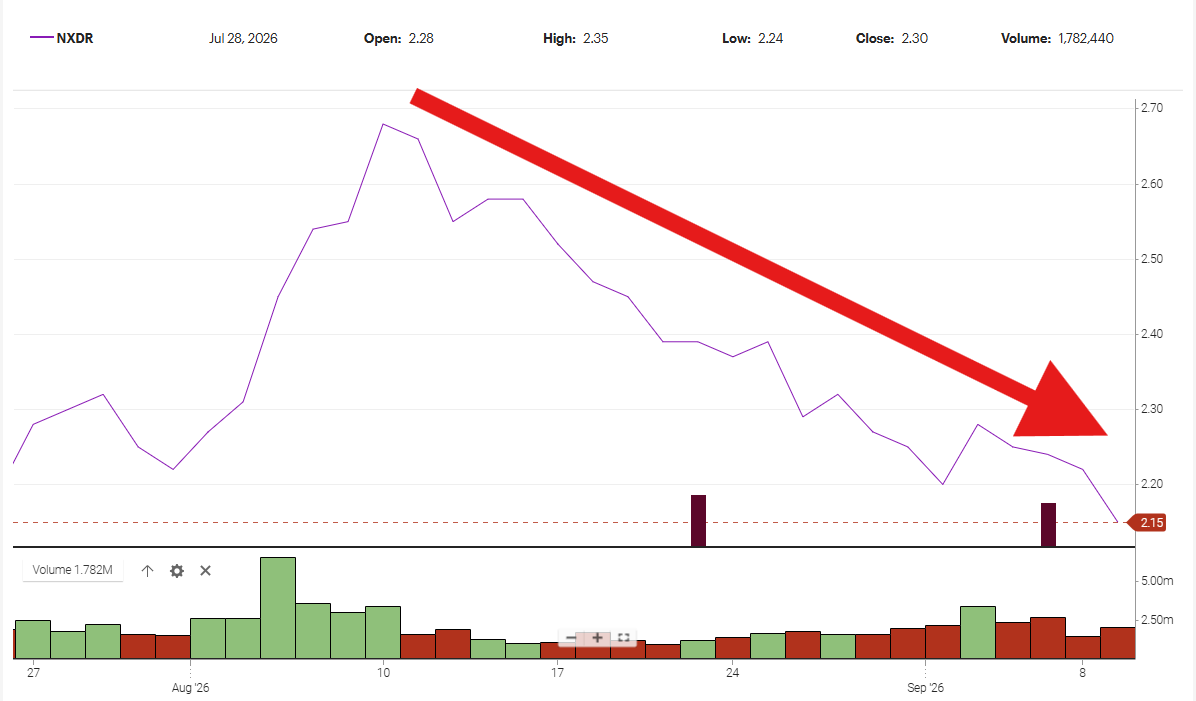
Le 10 août, NXDR a clôturé aux alentours de 2,68 $.
Aujourd'hui, cela s'est terminé à $2.23.
C'est :
Perte de 0,45 $ par action.
Ou approximativement :
16.8%
En utilisant environ 387 millions d'actions comme approximation à nombre d'actions constant, cette baisse de 0,45 $ représente approximativement :
174 millions de dollars de capitalisation boursière.
C'est une amélioration par rapport à la baisse d'environ 205 millions de dollars que j'avais calculée lorsque NXDR se négociait à 2,15 $.
Mais on parle tout de même d' une valeur marchande d'environ 174 millions de dollars par rapport au 10 août.
Cela attire mon attention.
Les marchés fluctuent, le nombre d'actions en circulation varie, et un mois de performance boursière ne permet pas de déterminer si un PDG ou une stratégie est couronné de succès ou non.
Mais les actionnaires sont en droit de se demander pourquoi le marché n'attribue pas à Nextdoor la valeur que Citigroup semble apparemment juger possible.
Où se situe le problème ?
Si les analystes estiment que Nextdoor vaut plus...
Si la direction estime que la stratégie fonctionne...
Si la publicité est en croissance...
Si la stratégie pour les petites entreprises crée de la valeur...
Si la recherche basée sur l'IA améliore la plateforme...
Si les recommandations vérifiées différencient Nextdoor...
Pourquoi le marché ne croit-il pas à cette histoire ?
Le marché se trompe peut-être.
Citigroup est peut-être trop optimiste.
Ou peut-être que les investisseurs perçoivent le potentiel de Nextdoor, mais ne sont pas encore convaincus que la direction puisse transformer ce potentiel en valeur actionnariale durable.
C'est cette possibilité qui m'intéresse.
Et qu'en est-il de ce rachat d'actions de 100 millions de dollars ?
Cela rend ma récente question concernant le programme de rachat d'actions de Nextdoor encore plus intéressante.
Nextdoor dispose d'une autorisation de rachat d'actions de 100 millions de dollars.
Pourtant, la société n'a racheté aucune action au cours du deuxième trimestre 2026.
Assemblez les chiffres :
Cours de clôture de NXDR : 2,23 $
Objectif Citigroup : 2,85 $
Écart : 0,62 $
Potentiel de hausse : ~27,8 %
Autorisation de rachat : 100 millions de dollars
Si le conseil d'administration et la direction de Nextdoor croient sincèrement que l'entreprise vaut bien plus de 2,23 $ :
À quel prix Nextdoor estime-t-il que Nextdoor est une bonne affaire ?
Je ne suggère pas que la direction dépense aveuglément 100 millions de dollars demain.
L'allocation des capitaux n'est pas si simple.
Mais la direction est déjà autorisée à racheter des actions.
Si la direction estime que NXDR est largement sous-évaluée, l'achat d'actions est un moyen de démontrer cette conviction.
Jour 88 : Moins de narration. Plus de création de valeur.
Nirav Tolia a fait le tour des podcasts.
Nextdoor a publié des annonces.
IA.
Voisins vérifiés.
Commerces locaux.
Recommandations.
Publicité.
Communauté.
Confiance.
Super.
Mais au final :
Les décisions créent de la valeur.
Pas des podcasts.
Pas des slogans.
Pas de communiqués de presse.
Exécution.
Citigroup voit $2.85.
Le marché a clôturé aujourd'hui à $2.23.
Cela représente un écart de 0,62 $, soit un potentiel de hausse de près de 28 %.
Finalement, quelqu'un aura raison.
Et j'espère que c'est Citigroup
C'est un aspect qui se perd parfois dans mes commentaires.
Je souhaite que Nextdoor réussisse.
Je suis actionnaire.
Si le cours de NXDR passe de 2,23 $ à 2,85 $ (ou bien plus), je ne vais certainement pas m'en plaindre.
C’est précisément pour cette raison que j’ai passé 88 jours à remettre en question le leadership, la communication, la responsabilité, la monétisation et la valeur actionnariale.
Je souhaite que Nextdoor prenne conscience du potentiel dont on ne cesse de parler aux actionnaires.
Alors, au 88e jour, ma question pour Nextdoor est simple :
Si Citigroup voit 2,85 $, que voit Nextdoor ?
Plus important encore :
Que fait la direction pour combler l'écart entre la valeur potentielle et la valeur actionnariale réalisée ?
Parce que les actionnaires ne peuvent pas dépenser les objectifs de cours.
Nous possédons les actions qui sont effectivement négociées.
Suivez la suite de mon étude de cas Nextdoor sur NielFlamm.com/blog.

Jour 83 : Nextdoor dispose de 100 millions de dollars pour racheter ses propres actions. Alors pourquoi ne le fait-elle pas ?
Nous sommes au 83e jour de mon étude de cas Nextdoor.
Aujourd'hui, j'aimerais parler d'un sujet différent :
Actions NXDR.
Plus précisément, si la direction de Nextdoor estime que l'entreprise est sous-évaluée et croit fermement en sa stratégie, pourquoi ne rachète-t-elle pas agressivement ses propres actions à ces prix ?
Avant que quelqu'un ne s'empresse de commenter pour apporter une correction, permettez-moi d'en faire une moi-même.
Nextdoor dispose bien d'un programme de rachat d'actions.
Et elle a acheté des actions.
Selon les documents déposés par Nextdoor auprès de la SEC, au cours des six premiers mois de 2026, la société a racheté et annulé environ 17 millions d'actions pour un montant de 28,7 millions de dollars, à un prix moyen de 1,69 dollar par action.
Mais voici la partie que je trouve intéressante :
Au cours du deuxième trimestre 2026, Nextdoor n'a racheté AUCUNE action.
Au 30 juin, la société disposait encore de 100 millions de dollars disponibles au titre de son autorisation actuelle de rachat d'actions.
Ma question n'est donc pas :
Pourquoi Nextdoor ne propose-t-il pas de programme de rachat ?
Ma question est :
Pourquoi ne l'utilisez-vous pas maintenant ?
Nextdoor a déclaré disposer de 378 millions de dollars en liquidités, équivalents de trésorerie et titres négociables à la fin du deuxième trimestre.
Le Conseil d'administration a déjà autorisé des rachats d'actions à hauteur de 100 millions de dollars jusqu'en juin 2028.
Parallèlement, le NXDR s'est récemment négocié dans une fourchette légèrement supérieure à 2 dollars.
Si la direction estime que la stratégie de Nextdoor fonctionne...
Si la direction estime que le marché sous-évalue l'entreprise...
Si la direction croit que tous ces nouveaux produits, initiatives pour les petites entreprises, fonctionnalités d'IA et stratégies publicitaires vont créer une valeur future substantielle...
Pourquoi l'achat de ses propres actions ne constituerait-il pas une utilisation intéressante d'au moins une partie de ce capital autorisé ?
Investissez dans vos podcasts !
J'ai vu Nirav Tolia participer à plusieurs podcasts.
J'ai entendu la vision.
J'ai lu les communiqués de presse.
J'ai vu Nextdoor se décrire comme le « réseau de voisinage essentiel »
D'accord.
Montrez-moi la confiance en vos capitaux.
Un rachat d'actions significatif à un prix que la direction estime sincèrement être nettement inférieur à la valeur intrinsèque peut envoyer un message très différent d'une autre interview en podcast.
Il est écrit :
Nous pensons que nos actions valent plus que cela.
Et nous sommes prêts à investir l'argent de l'entreprise pour soutenir cette conviction.
Nextdoor a elle-même avancé un argument quasiment identique lorsqu'elle a annoncé son programme de rachat d'actions initial en 2022, affirmant que ce plan reflétait la confiance en sa stratégie et la conviction que la valorisation boursière ne reflétait pas le potentiel de l'entreprise.
Alors, que pense la direction aujourd'hui?
Il y a ensuite la rémunération en actions
Il y a un autre aspect à cette discussion.
Nextdoor a déclaré environ 14,9 millions de dollars de rémunération en actions au deuxième trimestre 2026.
La rémunération en actions n'est pas forcément mauvaise. Elle est extrêmement courante dans les entreprises technologiques et peut contribuer à aligner les intérêts des employés et des dirigeants sur ceux des actionnaires.
Mais les actionnaires devraient tout de même se demander ce qu'il advient de leur pourcentage de participation à mesure que la rémunération en actions est distribuée au fil du temps.
La dilution est importante.
Si vous distribuez des actions aux employés et aux dirigeants alors que le cours de l'action est en difficulté, les actionnaires ont toutes les raisons de se demander si les rachats compensent suffisamment cette dilution et si la rémunération produit les performances attendues.
C'est particulièrement important pour moi lorsqu'il s'agit de la rémunération des dirigeants.
J'ai maintes fois remis en question la cohérence entre la rémunération de Nirav Tolia et la valeur créée pour les actionnaires.
Voici une autre façon pour la direction de démontrer sa confiance :
Achetez l'action.
Imaginez le message
Oubliez un instant un autre communiqué de Business Wire.
Imaginez que Nextdoor annonce que sa direction estime que NXDR est considérablement sous-évaluée et qu'elle a donc l'intention d'utiliser de manière significative son autorisation de rachat existante de 100 millions de dollars.
Voilà une remarque que je prendrais en compte en tant qu'actionnaire.
Non pas parce que les rachats d'actions réparent miraculeusement une entreprise.
Non.
Nextdoor avertit elle-même les investisseurs que les rachats d'actions ne garantissent pas une augmentation de la valeur actionnariale à long terme et qu'ils réduisent les liquidités disponibles pour d'autres usages.
C'est juste.
Si Nextdoor peut investir 1 $ en interne et générer nettement plus de 1 $ de valeur actionnariale à long terme, investissez ce dollar dans l'entreprise.
Mais si la direction estime que ses propres actions représentent l'une des meilleures opportunités offertes par l'entreprise ?
Achetez-le.
C'est l'allocation de capital.
Il s'agit en réalité d'une question de confiance
Le deuxième trimestre de Nextdoor n'a pas été entièrement mauvais.
Le chiffre d'affaires a augmenté de 15 % sur un an pour atteindre 75 millions de dollars.
La plateforme a atteint 22,9 millions d'utilisateurs actifs hebdomadaires
L'EBITDA ajusté a atteint environ 10 millions de dollars.
La perte nette selon les normes GAAP s'est considérablement réduite à environ 2 millions de dollars, contre 15 millions de dollars un an plus tôt.
Et la société a clôturé le mois de juin avec environ 378 millions de dollars en liquidités, équivalents de trésorerie et titres négociables.
Ce sont de réelles améliorations.
Voici donc ce que je veux comprendre :
Si la direction pense que ces améliorations ne sont que le début de quelque chose de bien plus important, pourquoi Nextdoor n'a-t-elle racheté aucune action au cours du deuxième trimestre ?
Vous disposez déjà de l'autorisation.
Vous disposez d'une liquidité importante.
Vous avez déjà acheté des actions.
Et le cours de l'action reste à une valorisation qui a frustré les actionnaires comme moi.
Jour 83
J'attends toujours les deux études détaillées d'Insights.
Je continue de m'interroger sur la stratégie de monétisation des petites entreprises.
Je continue de m'interroger sur la communication d'entreprise.
Je continue de remettre en question le leadership.
Et maintenant, j'ajoute une autre question pour Nirav Tolia et le forum de Nextdoor :
Vous avez autorisé un montant de 100 millions de dollars pour le rachat d'actions NXDR.
À ces prix-là, qu'attendez-vous ?
Si les dirigeants croient en la direction prise par Nextdoor, j'aimerais que cette confiance se manifeste non seulement par des mots, des podcasts et des communiqués de presse.
Montrer aux actionnaires par le biais des décisions.
Car, au final, la confiance ne se résume pas à ce que la direction dit de l'entreprise.
C'est ce que la direction est prête à faire avec le capital de l'entreprise.
Suivez la suite de mon étude de cas Nextdoor sur NielFlamm.com/blog.
Les récits ne bâtissent pas les grandes entreprises. C'est l'exécution qui compte.
En parcourant les réseaux sociaux, je suis tombé sur une vidéo de l'entrepreneur et investisseur Michael Girdley évoquant l'ascension et la chute de FTX et de son fondateur, Sam Bankman-Fried.
Girdley a créé, acquis et géré des entreprises pendant des années. Son point de vue repose sur une évaluation des entreprises axée sur leurs opérations, leur leadership, leurs performances financières et leur capacité d'exécution, et non sur le marketing.
La bobine m'a fait m'arrêter et réfléchir.
https://www.facebook.com/reel/2186793178830723
Non pas parce que je crois que Nextdoor est FTX.
Je ne sais pas.
Mais j'ai remarqué des tendances auxquelles tout investisseur devrait prêter attention.
Les deux entreprises se sont construites autour d'histoires captivantes.
Tous deux ont attiré d'importants investissements extérieurs.
Les deux entreprises avaient des dirigeants qui sont devenus le visage public de la société, apparaissant régulièrement dans des podcasts et des interviews pour expliquer leur vision.
Un récit captivant peut attirer les utilisateurs.
Un récit captivant peut attirer les investisseurs.
Mais finalement, toute entreprise cotée en bourse est jugée sur un critère beaucoup plus simple :
Exécution.
Chez FTX, le récit s'est finalement heurté à la réalité. Lorsque les investisseurs, les autorités de réglementation et les journalistes ont examiné de près les finances et la gouvernance, l'histoire a radicalement changé.
C'est pourquoi la transparence est importante.
En tant de Nextdoor , je continue de poser les questions que tout investisseur devrait se poser.
Pourquoi ma demande d'une étude publiée est-elle restée sans réponse pendant plus d'un mois ?
Pourquoi des décisions de modération apparemment similaires produisent-elles des résultats très différents ?
Pourquoi des primes sont-elles versées aux dirigeants alors que les actionnaires attendent toujours une rentabilité durable ?
Pourquoi les dirigeants consacrent-ils autant de temps à discuter d'IA et de monétisation future alors que les investisseurs attendent toujours des résultats financiers constants après plus de 15 ans ?
Aucune de ces questions n'accuse qui que ce soit d'avoir commis un acte répréhensible.
Ce sont des questions de gouvernance.
Ce sont des questions d'actionnaires.
Et ils méritent des réponses.
L'action de Nextdoor a récemment progressé
Les marchés peuvent être optimistes.
Les marchés peuvent aussi se tromper.
L'histoire a montré que le cours d'une action ne constitue pas à lui seul une preuve de la bonne santé d'une entreprise.
Le véritable test consiste à déterminer si les fondamentaux de l'entreprise justifient finalement cette valorisation.
En tant qu'actionnaires, notre responsabilité n'est pas d'applaudir chaque interview ou apparition dans un podcast.
Il s'agit d'évaluer le leadership en fonction de résultats mesurables, de la transparence, de l'allocation des capitaux, de la communication et de la création de valeur à long terme.
La leçon que j'ai tirée de la discussion de Michael Girdley ne concernait pas FTX
Il s'agissait de se rappeler que toute entreprise finit par atteindre le point où les actes comptent plus que les belles paroles.
Rejoignez la discussion sur NielFlamm.com.
J'ai demandé à ChatGPT ce que cela impliquait pour Nextdoor. La réponse n'était pas celle que j'attendais.
Nextdoor a récemment annoncé un partenariat avec l'Association des agents et courtiers d'assurance indépendants d'Amérique.
Au lieu de me forger immédiatement ma propre opinion, j'ai demandé à ChatGPT d'analyser cette annonce :
https://blog.nextdoor.com/indagency-partner
…ainsi que le modèle commercial de Nextdoor, sa stratégie publique et l’impact potentiel sur les utilisateurs, les entreprises locales et les investisseurs.
La réponse m'a surpris.
Oui, il y a eu des points positifs.
Plus de revenus publicitaires.
Plus d'opportunités pour les agences d'assurance indépendantes.
Monétisation potentiellement meilleure.
Mais la majeure partie de l'analyse s'est concentrée sur les risques.
Les entreprises locales pourraient être soumises à une pression croissante pour payer afin d'obtenir de la visibilité au lieu de la gagner naturellement.
Les voisins pourraient avoir l'impression d'utiliser une plateforme qui ressemble davantage à un marché publicitaire qu'à une communauté.
Les investisseurs pourraient constater des revenus supplémentaires sans pour autant bénéficier d'améliorations significatives en matière d'engagement ou de fidélité à long terme.
Davantage de partenariats ne créent pas automatiquement plus de confiance ni des quartiers plus forts.
La question fondamentale demeure : chaque nouveau partenariat améliore-t-il l'expérience utilisateur ou se contente-t-il principalement d'accroître les opportunités publicitaires ?
Une observation m'a particulièrement marqué.
ChatGPT ne s'intéressait pas à la technologie, mais aux comportements.
L'IA a analysé les incitations, les relations, les modèles d'engagement et l'écart entre le message public de l'entreprise et l'expérience que les utilisateurs peuvent avoir sur la plateforme.
La technologie peut générer des revenus.
Le comportement détermine si les gens reviennent.
J'aimerais beaucoup connaître votre avis après avoir lu l'annonce et discuté de son impact potentiel.

NXDR et The Gambler : savoir quand miser… et quand s’arrêter
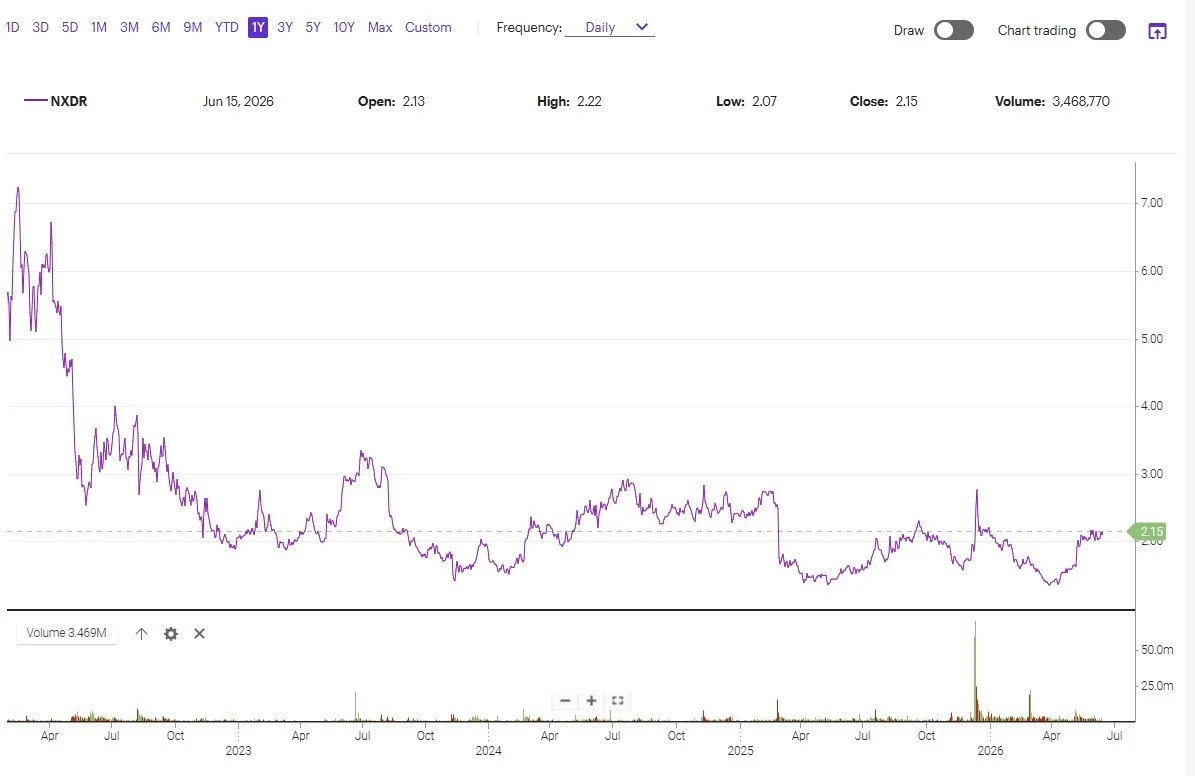
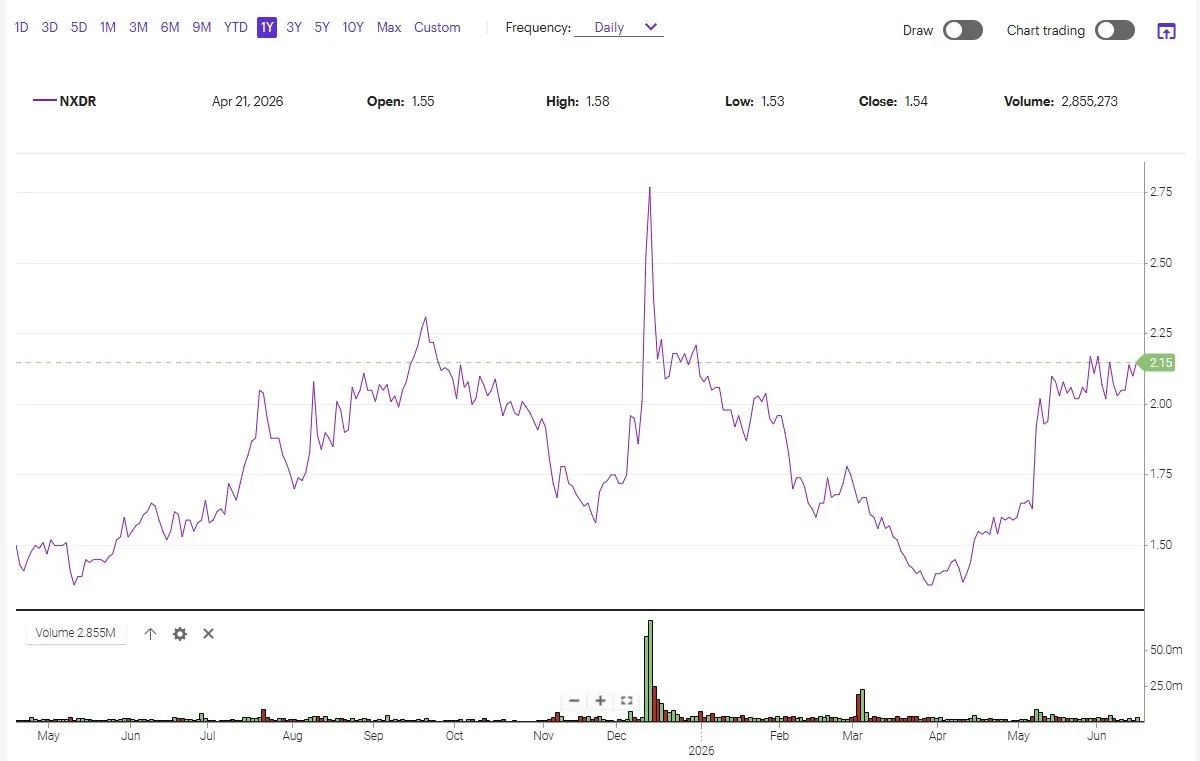
Si l'on regarde le graphique sur un an de Nextdoor Holdings (NYSE : NXDR), l'action a progressé d'environ 0,60 $ d'une année sur l'autre, récompensant les investisseurs qui ont acheté pendant des périodes de pessimisme.
D’après les tendances historiques que j’ai observées au cours des quatre dernières années, je pense que le mois de juillet pourrait entraîner une nouvelle vague de prises de bénéfices, les investisseurs à court terme cherchant à sécuriser leurs gains.
La chanson « The Gambler » de Kenny Rogers offre une sagesse intemporelle en matière d'investissement : « Savoir quand garder ses cartes » et « Savoir quand se retirer ». Pour les investisseurs, faire la différence peut être crucial.
Cela m'amène à une question plus générale.
Que fait le PDG Nirav Tolia pour garantir aux actionnaires minoritaires un retour sur investissement significatif ?
Si l'IA représente véritablement l'avenir de Nextdoor, pourquoi les utilisateurs ne bénéficient-ils pas d'un flux constant de fonctionnalités innovantes qui renforcent les relations de voisinage et rendent les communautés plus utiles ?
Au contraire, le débat public tourne souvent autour de querelles concernant la modération, les divisions de voisinage, les sondages commandités et les initiatives publicitaires.
De même, la récente campagne publicitaire, avec ses apparitions dans des podcasts et ses interviews, a certes fait les gros titres, mais a-t-elle réellement influencé l'engagement des utilisateurs, la croissance du chiffre d'affaires ou le moral des investisseurs ? Le graphique boursier suggère que ces derniers attendent encore des preuves plus tangibles de son efficacité.
Nirav Tolia est diplômé de Stanford en littérature anglaise et possède indéniablement d'excellentes aptitudes à la communication. Cependant, la réussite des entreprises cotées en bourse repose avant tout sur des résultats concrets, et non sur des discours captivants. Nous attendons une stratégie étayée par des indicateurs transparents et une mise en œuvre efficace du produit.
Voici quelques questions auxquelles j'aimerais que les dirigeants répondent :
Où sont les fonctionnalités d'IA qui améliorent concrètement l'expérience de voisinage ?
Comment l'IA se traduit-elle en valeur pour les actionnaires ?
Pourquoi la plateforme semble-t-elle encore plus source de division que de rapprochement ?
Quels indicateurs concrets les investisseurs peuvent-ils attendre au cours des 12 prochains mois ?
Comment la direction démontrera-t-elle que les investissements dans l'IA produisent des retours financiers tangibles ?
En tant qu'actionnaire, je souhaite la réussite de Nextdoor. Mais la réussite ne se limite pas aux apparitions médiatiques et aux arguments marketing sur l'IA. Elle exige des produits plébiscités par les utilisateurs, des communautés dynamiques et des résultats financiers profitables aux investisseurs.
Ces opinions et observations sont personnelles et ne constituent en aucun cas un conseil financier. Il est toujours recommandé de faire vos propres recherches avant de prendre des décisions d'investissement.