
Nous sommes au 88e jour de mon étude de cas Nextdoor, et aujourd'hui je me penche sur un point qui devrait être encourageant pour moi en tant qu'actionnaire.
Le 17 août 2026, l'analyste de Citigroup, Jamesmichael Sherman-Lewis, a maintenu sa Neutre sur Nextdoor Holdings (NYSE : NXDR) mais a relevé son objectif de cours de :
$2.30 → $2.85
Cela représente une augmentation de 23,9 % de l'objectif de cours.
Ça a l'air plutôt bien, non ?
Bien...
NXDR a clôturé aujourd'hui à environ $2.23.
Et c'est là que ça devient intéressant.
Citigroup annonce 2,85 $. Le marché annonce 2,23 $.
À 2,23 $, NXDR devrait gagner environ :
27.8%
pour atteindre l'objectif de 2,85 $ fixé par Citigroup.
Il y a une différence substantielle entre ce qu'un analyste majeur de Wall Street estime être la valeur potentielle de Nextdoor et ce que les investisseurs sont actuellement prêts à payer.
Et au 88e jour, cela m'amène à la question évidente :
Si Citigroup perçoit une valeur potentielle de 2,85 $, pourquoi le marché ne le perçoit-il pas ?
N’ignorez pas le mot « neutre »
Citigroup a relevé son objectif.
Mais cela n'a pas entraîné la mise à jour de la recommandation NXDR vers l'achat.
La note est restée neutre.
C'est important.
Relever l'objectif suggère que l'analyste perçoit une valeur potentielle plus importante qu'auparavant.
Maintenir une position neutre ne signifie pas exactement courir dans Wall Street en hurlant :
« ACHETEZ À CÔTÉ ! »
C'est plutôt :
« Il y a encore du potentiel… mais nous restons à l’affût. »
En tant qu'actionnaire, je comprends ce sentiment.
NXDR est toujours en baisse de 16,8 % depuis le 10 août
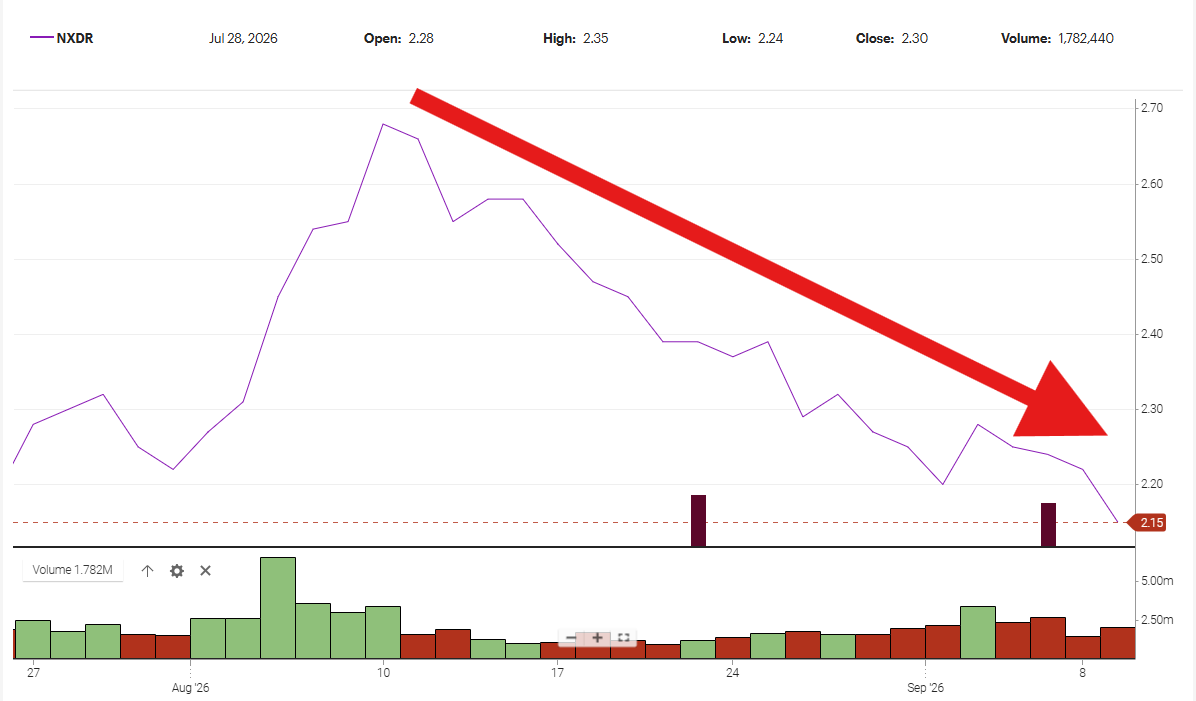
Le 10 août, NXDR a clôturé aux alentours de 2,68 $.
Aujourd'hui, cela s'est terminé à $2.23.
C'est :
Perte de 0,45 $ par action.
Ou approximativement :
16.8%
En utilisant environ 387 millions d'actions comme approximation à nombre d'actions constant, cette baisse de 0,45 $ représente approximativement :
174 millions de dollars de capitalisation boursière.
C'est une amélioration par rapport à la baisse d'environ 205 millions de dollars que j'avais calculée lorsque NXDR se négociait à 2,15 $.
Mais on parle tout de même d' une valeur marchande d'environ 174 millions de dollars par rapport au 10 août.
Cela attire mon attention.
Les marchés fluctuent, le nombre d'actions en circulation varie, et un mois de performance boursière ne permet pas de déterminer si un PDG ou une stratégie est couronné de succès ou non.
Mais les actionnaires sont en droit de se demander pourquoi le marché n'attribue pas à Nextdoor la valeur que Citigroup semble apparemment juger possible.
Où se situe le problème ?
Si les analystes estiment que Nextdoor vaut plus...
Si la direction estime que la stratégie fonctionne...
Si la publicité est en croissance...
Si la stratégie pour les petites entreprises crée de la valeur...
Si la recherche basée sur l'IA améliore la plateforme...
Si les recommandations vérifiées différencient Nextdoor...
Pourquoi le marché ne croit-il pas à cette histoire ?
Le marché se trompe peut-être.
Citigroup est peut-être trop optimiste.
Ou peut-être que les investisseurs perçoivent le potentiel de Nextdoor, mais ne sont pas encore convaincus que la direction puisse transformer ce potentiel en valeur actionnariale durable.
C'est cette possibilité qui m'intéresse.
Et qu'en est-il de ce rachat d'actions de 100 millions de dollars ?
Cela rend ma récente question concernant le programme de rachat d'actions de Nextdoor encore plus intéressante.
Nextdoor dispose d'une autorisation de rachat d'actions de 100 millions de dollars.
Pourtant, la société n'a racheté aucune action au cours du deuxième trimestre 2026.
Assemblez les chiffres :
Cours de clôture de NXDR : 2,23 $
Objectif Citigroup : 2,85 $
Écart : 0,62 $
Potentiel de hausse : ~27,8 %
Autorisation de rachat : 100 millions de dollars
Si le conseil d'administration et la direction de Nextdoor croient sincèrement que l'entreprise vaut bien plus de 2,23 $ :
À quel prix Nextdoor estime-t-il que Nextdoor est une bonne affaire ?
Je ne suggère pas que la direction dépense aveuglément 100 millions de dollars demain.
L'allocation des capitaux n'est pas si simple.
Mais la direction est déjà autorisée à racheter des actions.
Si la direction estime que NXDR est largement sous-évaluée, l'achat d'actions est un moyen de démontrer cette conviction.
Jour 88 : Moins de narration. Plus de création de valeur.
Nirav Tolia a fait le tour des podcasts.
Nextdoor a publié des annonces.
IA.
Voisins vérifiés.
Commerces locaux.
Recommandations.
Publicité.
Communauté.
Confiance.
Super.
Mais au final :
Les décisions créent de la valeur.
Pas des podcasts.
Pas des slogans.
Pas de communiqués de presse.
Exécution.
Citigroup voit $2.85.
Le marché a clôturé aujourd'hui à $2.23.
Cela représente un écart de 0,62 $, soit un potentiel de hausse de près de 28 %.
Finalement, quelqu'un aura raison.
Et j'espère que c'est Citigroup
C'est un aspect qui se perd parfois dans mes commentaires.
Je souhaite que Nextdoor réussisse.
Je suis actionnaire.
Si le cours de NXDR passe de 2,23 $ à 2,85 $ (ou bien plus), je ne vais certainement pas m'en plaindre.
C’est précisément pour cette raison que j’ai passé 88 jours à remettre en question le leadership, la communication, la responsabilité, la monétisation et la valeur actionnariale.
Je souhaite que Nextdoor prenne conscience du potentiel dont on ne cesse de parler aux actionnaires.
Alors, au 88e jour, ma question pour Nextdoor est simple :
Si Citigroup voit 2,85 $, que voit Nextdoor ?
Plus important encore :
Que fait la direction pour combler l'écart entre la valeur potentielle et la valeur actionnariale réalisée ?
Parce que les actionnaires ne peuvent pas dépenser les objectifs de cours.
Nous possédons les actions qui sont effectivement négociées.
Suivez la suite de mon étude de cas Nextdoor sur NielFlamm.com/blog.
