

Jour 91 : Un autre courriel a été envoyé. La question reste la même.
Jour 91.
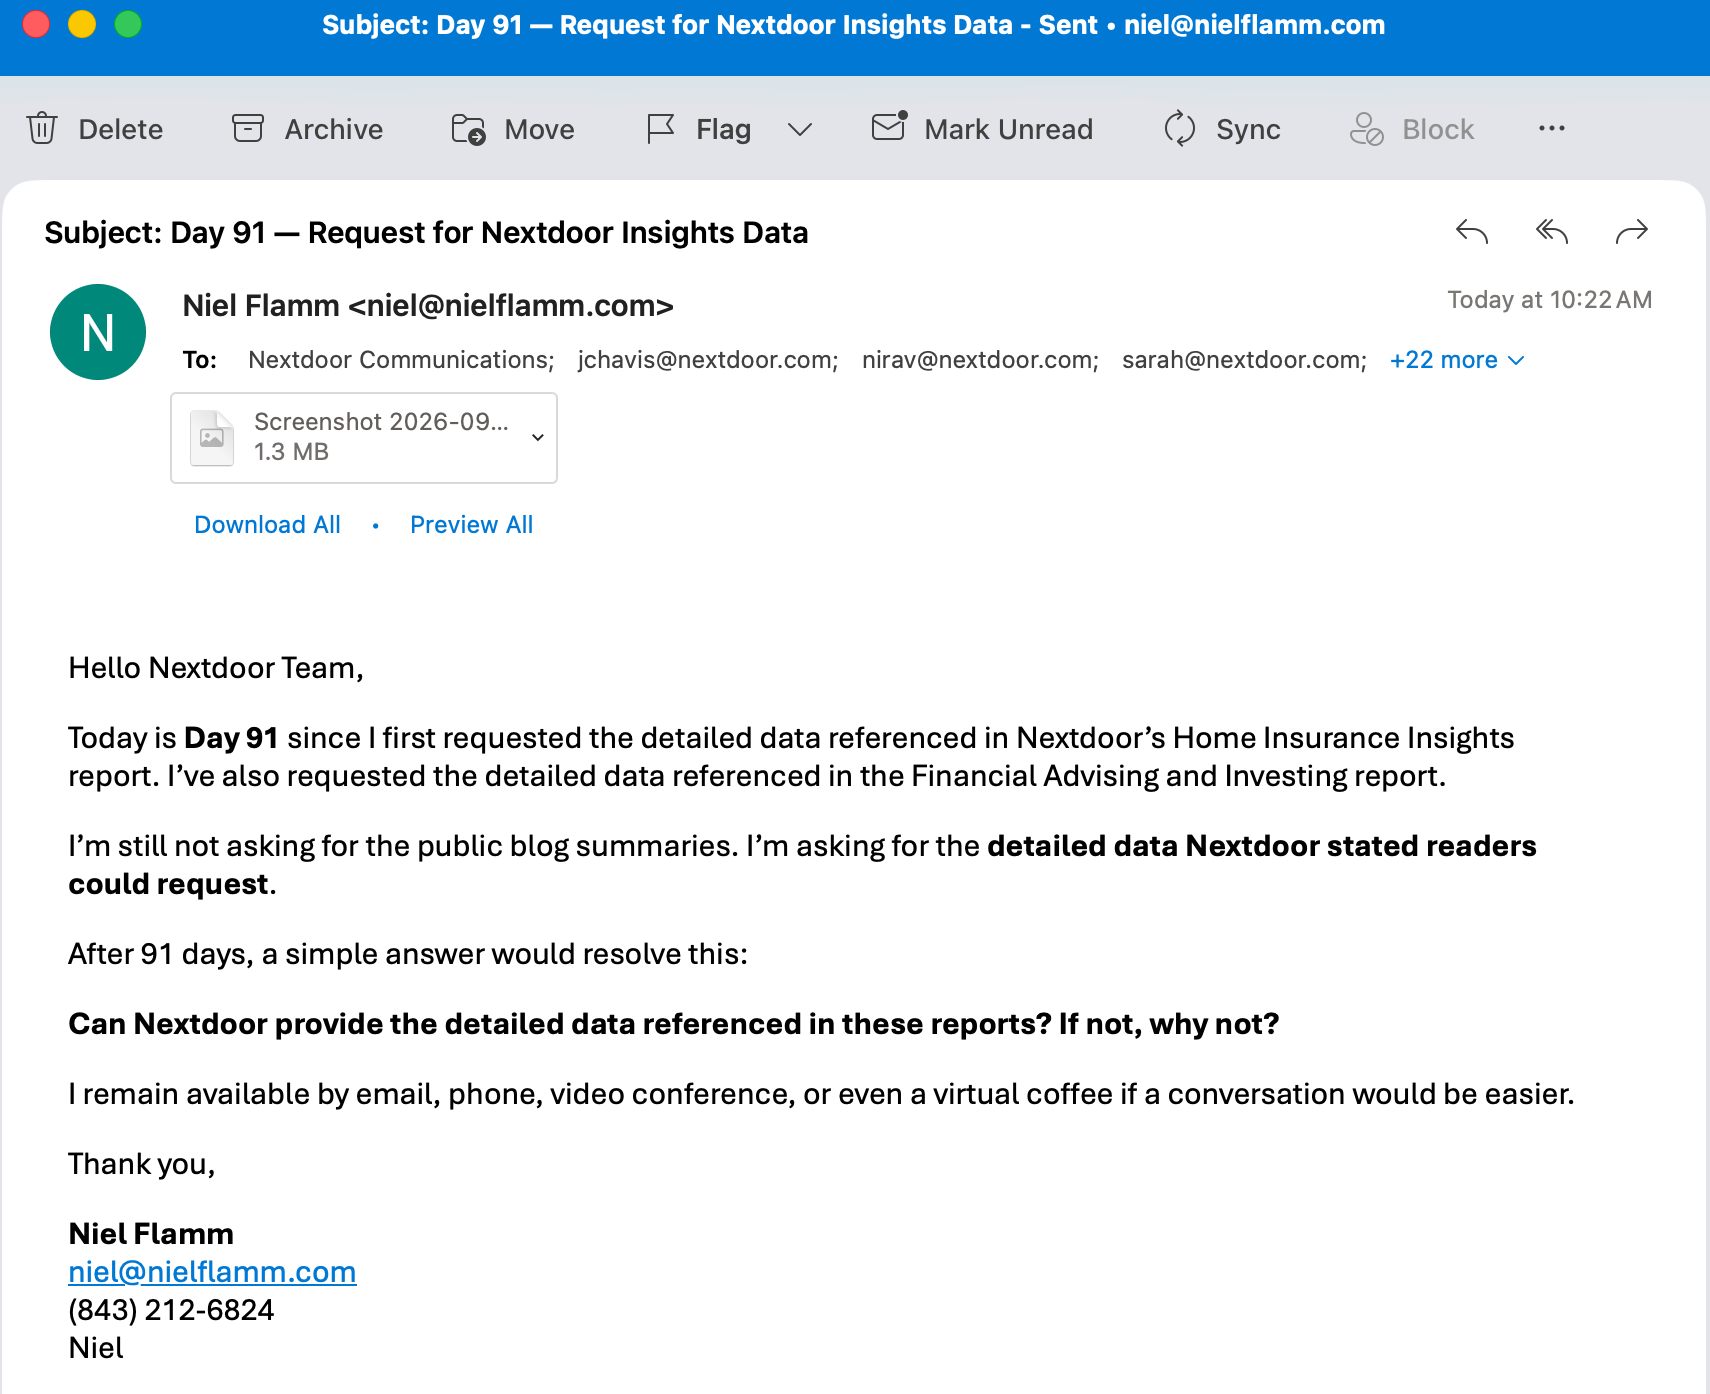
J'ai officiellement envoyé un autre courriel à l'équipe de Nextdoor.
Et après 91 jours, j'ai réussi à raccourcir encore la demande.
Non pas parce que la question est devenue moins importante.
Parce que je ne vois plus comment formuler la question plus clairement.
La demande est toujours incroyablement simple
Nextdoor a publié un rapport Insights sur l'assurance habitation indiquant que les lecteurs pouvaient obtenir « des données détaillées, des segments d'audience supplémentaires et des recommandations stratégiques ».
Un autre rapport de Nextdoor Insights sur le conseil financier et l'investissement faisait une offre similaire.
J'ai donc fait quelque chose d'apparemment radical.
J'ai demandé les données détaillées.
Pas les articles de blog.
Pas des liens vers les résumés que j'ai déjà lus.
Cela n'explique pas où ces informations apparaissent sur le site web de Nextdoor.
Les données détaillées mentionnées dans les articles.
Et aujourd'hui, au 91e jour, j'ai envoyé un autre courriel.
Cette fois-ci, j'ai fait des choix assez faciles
Mon courriel pose essentiellement une seule question :
Nextdoor peut-il fournir les données détaillées mentionnées dans ces rapports ? Si non, pourquoi ?
C'est ça.
À ce stade, je ne demande même plus un oui.
Un non est une réponse.
« Les données ne sont pas disponibles » est une réponse.
« Ces données sont réservées aux annonceurs », est une réponse.
« Vous devez remplir certaines conditions » est une réponse.
« Quelqu’un d’autre traite ces demandes » est une réponse.
Le silence n'est pas vraiment une réponse.
91 jours, c'est long pour poser une seule question
Ce qui avait commencé comme une demande de recherche est progressivement devenu quelque chose de beaucoup plus intéressant pour moi.
C'est devenu une étude de cas en communication d'entreprise.
Si votre entreprise indique publiquement aux gens de contacter une personne pour obtenir plus d'informations, que se passe-t-il lorsque quelqu'un le fait réellement ?
Apparemment, dans mon cas, on a assez de matière pour 91 jours d'écriture.
Je ne pense pas que c'était la stratégie de marketing de contenu prévue.
Mais nous y voilà.
Je propose toujours une option plus simple
J'ai répété à plusieurs reprises que j'étais prêt à discuter.
Envoyez-moi un courriel.
Appelez-moi.
Vidéoconférence.
Café virtuel.
Je ne souhaite pas transformer cela en un jeu sans fin de ping-pong par courriel d'entreprise.
Je préfère parler que taper.
Et je ne me cache certainement pas.
J'ai inclus les mêmes coordonnées que précédemment.
Jour 91 : Un autre courriel est arrivé dans la boîte de réception
Peut-être que c'est aujourd'hui.
Peut-être que quelqu'un chez Nextdoor lira le courriel et dira :
« Attendez… personne n’a encore répondu à cette question ? »
Peut-être que les données détaillées arriveront.
Peut-être que quelqu'un expliquera pourquoi cela ne peut pas être fourni.
L'une comme l'autre fait avancer l'histoire.
D'ici là, le jour 91 est ajouté à l'étude de cas.
Un autre courriel a été envoyé.
Même question.
J'attends toujours la réponse.
Suivez l'étude de cas Nextdoor en cours sur NielFlamm.com/blog.

Jour 90 : Et si Nextdoor essayait de servir trop de clients à la fois ?
Jour 90.
Quatre-vingt-dix jours consécutifs à observer Nextdoor sous différents angles.
Hier, NXDR a clôturé à 2,27 $. C'est en hausse par rapport à la clôture à 2,23 $ dont j'ai parlé le 88e jour, mais je ne vais pas passer le 90e jour à analyser quatre cents.
Je voudrais plutôt poser une question complètement différente :
Qui sont exactement les clients de Nextdoor ?
Ça a l'air simple.
Je n'en suis pas sûr.
Faites la connaissance de la famille Nextdoor
Pensez à toutes les personnes différentes que Nextdoor essaie de satisfaire.
Il y a ce voisin qui se demande pourquoi trois voitures de police ont défilé dans la rue.
Il y a le propriétaire d'une petite entreprise qui souhaite avoir des clients.
Il y a l' annonceur qui souhaite avoir accès à ces voisins.
Il y a le modérateur qui essaie d'empêcher tout le monde de s'étrangler numériquement à propos de panneaux politiques et d'excréments de chiens.
Il y a le chercheur ou le spécialiste du marketing intéressé par les données de Nextdoor.
Il y a l' actionnaire— bonjour ! — qui souhaite que l'entreprise crée de la valeur durable.
Et puis il y a Nextdoor, qui doit d'une manière ou d'une autre transformer cette fête de quartier en une entreprise rentable.
Ça fait beaucoup de monde assis à une seule table.
Et ils ne veulent pas forcément le même repas.
Le voisin ne se réveille pas en pensant à la monétisation
Je doute que beaucoup de gens se lèvent du lit en pensant :
« J’espère que Nextdoor améliorera ses résultats publicitaires aujourd’hui. »
Les voisins veulent des services publics.
Ce qui se passe?
Qui peut réparer ma climatisation ?
Quelqu'un a-t-il trouvé mon chien ?
Pourquoi y a-t-il une panne de courant ?
Ce restaurant est-il bon ?
Qu'est-ce qui est en construction au bout de la rue ?
Et, naturellement :
« Quelqu’un d’autre a entendu cette explosion ? »
Voilà le produit vu du point de vue du voisin.
Mais il y a un problème.
Il se peut que ce soit le voisin qui utilise le produit...
sans être celui qui en assume principalement le coût.
C'est là que les choses deviennent intéressantes.
L'annonceur veut quelque chose de complètement différent
L'annonceur ne se soucie pas forcément de savoir si Karen et Steve vont enfin régler leur différend de six jours au sujet des poubelles de Steve.
L'annonceur souhaite :
Attention.
De préférence, une attention locale.
Et de préférence, l'attention de personnes susceptibles d'acheter quelque chose.
Cela crée un exercice d'équilibriste.
Nextdoor a besoin d'un nombre suffisant d'utilisateurs pour que son audience soit intéressante pour les annonceurs.
Mais si la monétisation de cette audience rend l'expérience moins utile, ces personnes risquent d'utiliser moins Nextdoor.
Et alors, le public perd de sa valeur.
Bienvenue dans la roue du hamster des réseaux sociaux.
Puis arrivent les petites entreprises
C'est là que Nextdoor entretient une autre relation intéressante.
L'entreprise locale peut être simultanément :
Créateur de contenu.
Annonceur.
Participant communautaire.
Entreprise recommandée.
Client potentiel payant.
Ça fait beaucoup de chapeaux.
Nextdoor souhaite que les voisins recommandent spontanément les commerces locaux, car ces recommandations renforcent la confiance et créent du contenu utile.
Mais Nextdoor a aussi besoin de gagner de l'argent grâce aux entreprises.
Ce n'est pas fondamentalement faux.
Nextdoor est une société cotée en bourse, pas une association caritative de quartier.
La question intéressante est de savoir où se situe la limite entre :
Aider les entreprises locales à participer
et
Monétiser leur besoin d'entrer en contact avec leurs voisins.
C'est une question stratégique qu'il convient de suivre de près.
Et puis il y a les actionnaires
Voici le groupe auquel j'appartiens.
Je n'ai pas besoin que Nextdoor soit exempt de publicité.
Je souhaite une croissance du chiffre d'affaires.
Je veux de la rentabilité.
Je veux de l'innovation.
Je souhaite que la direction réalise des investissements intelligents.
Et oui...
Je veux que NXDR vaille plus de 2,27 $.
Mais voilà le hic.
Si Nextdoor tire trop de profit de sa plateforme et nuit à l'expérience des voisins, cela n'est pas forcément bon pour les actionnaires à long terme.
Si Nextdoor se concentre exclusivement sur le bien-être des voisins mais n'arrive pas à bâtir une entreprise rentable autour de cette activité, cela n'est pas particulièrement utile non plus.
Les intérêts sont liés.
Nextdoor n'est peut-être pas un seul produit
C’est cette idée qui m’intéresse vraiment en ce 90e jour.
Peut-être évaluons-nous Nextdoor de manière incorrecte en le considérant comme un seul et même produit.
Il peut en fait s'agir de plusieurs produits partageant le même voisinage.
Pour le voisin, Nextdoor vend du lien et de l'information.
Pour l'entreprise locale, cela vend de la visibilité et des clients potentiels.
Pour l'annonceur, cela vend de l'accès et de l'attention.
Il offre aux chercheurs et aux spécialistes du marketing des informations sur le quartier.
Et pour les actionnaires, la direction vend finalement autre chose :
La promesse que tous ces éléments peuvent se transformer en une entreprise rentable.
C'est une énigme difficile.
Imaginez essayer de gérer ce restaurant
Imaginez ouvrir un restaurant où un seul client souhaite un steak.
Un autre veut être végétalien.
Un autre veut déjeuner.
Un autre veut des cocktails.
Un autre veut tout gratuit.
Et un actionnaire, près de la cuisine, demande pourquoi les marges ne sont pas meilleures.
Salut. Je suis le gars près de la cuisine.
Parallèlement, le chef réalise des podcasts où il explique l'avenir de la restauration.
À un moment donné, quelqu'un doit décider :
Quel est notre plat signature ?
C'est ce que je demande à propos de Nextdoor.
Quelle est la chose que votre voisin doit absolument faire de manière exceptionnelle ?
Pas 17 choses.
Un.
Nextdoor est principalement :
L'endroit idéal pour découvrir ce qui se passe à proximité ?
L'endroit idéal pour nouer des liens avec ses voisins ?
L'endroit idéal pour découvrir des entreprises locales de confiance ?
Une plateforme publicitaire hyperlocale ?
Un moteur de recommandation de quartier ?
Une source de données locales d'une valeur unique ?
Peut-être que cela pourra un jour être tout cela à la fois.
Mais les entreprises deviennent généralement indispensables parce qu'elles excellent dans un domaine particulier.
Puis ils s'étendent.
Et cela me ramène à 2,27 $
NXDR a clôturé hier à $2.27.
Quatre cents de plus que le cours de clôture de 2,23 $ dont j'ai parlé en début de semaine.
Bien.
En tant qu'actionnaire, je prendrai volontiers ces quatre centimes.
Mais le 90e jour ne se résume pas à savoir si l'action a bougé de quatre cents.
Il s'agit de ce qui, au final, le fait bouger de quarante cents, d'un dollar ou de plusieurs dollars — et le maintient à ce niveau.
Cela nécessite plus que de simples annonces.
Cela nécessite que les gens d'affaires comprennent.
Un produit voisin a de la valeur.
Un écosystème valorisé par les entreprises.
Une audience que les annonceurs apprécient.
Et une stratégie qui, selon les actionnaires, finira par générer des rendements durables.
Cela fait beaucoup de clients à satisfaire.
Jour 90 : Qui aura la meilleure place à table ?
Voici donc la question du jour, après 90 jours :
Lorsque les intérêts des voisins, des entreprises, des annonceurs et des actionnaires s'opposent, qui prime ?
Parce que dire que tout le monde passe en premier, ça sonne bien.
Jusqu'à ce que deux d'entre eux veuillent des choses complètement différentes.
C’est à ce moment-là que la stratégie d’entreprise cesse d’être un énoncé de mission et devient une décision.
Et ces décisions pourraient finalement nous en apprendre bien plus sur l'avenir de Nextdoor que le cours de clôture de NXDR hier, à 2,27 $ ou à 2,23 $.
Quatre-vingt-dix jours écoulés.
Et pourtant, je n'ai toujours pas épuisé toutes les portes à ouvrir.
Suivez la suite de mon étude de cas Nextdoor sur NielFlamm.com/blog.

Jour 89 : Et si le principal concurrent de Nextdoor n’était pas une autre application ?
Pendant 88 jours, j'ai écrit sur Nextdoor sous presque tous les angles imaginables.
Leadership. Communication. Sondages. Données détaillées que j'attends toujours. Modération. Petites entreprises. Publicité. Cours des actions. Décisions de la direction. IA. Confiance. Actionnaires qui bloquent les décisions. Et même la question de savoir si quelqu'un est réellement aux commandes.
Pour ce 89e jour, allons dans un endroit complètement différent.
Et si la plus grande menace concurrentielle pour Nextdoor n'était ni Citizen, ni Facebook, ni Ring, ni Reddit, ni une nouvelle application de quartier ?
Et si le principal concurrent de Nextdoor était tout simplement… de ne pas ouvrir Nextdoor ?
Réfléchissez-y.
Le concurrent le plus dangereux n'a pas de logo
Toutes les entreprises technologiques surveillent leurs concurrents.
Quelles fonctionnalités ont-ils lancées ?
Combien d'utilisateurs ont-ils ?
Quel est le prix ?
Que disent les gens à leur sujet ?
Mais il existe un autre concurrent qui n'apparaît pas sur une diapositive d'analyse concurrentielle PowerPoint.
Indifférence.
La personne qui reçoit une notification Nextdoor et la fait disparaître d'un glissement de doigt.
Le chef d'entreprise qui décide que ça ne vaut pas la peine de comprendre comment fonctionne Nextdoor.
Le voisin qui n'a pas supprimé l'application mais qui ne l'a pas ouverte depuis six mois.
La personne qui consultait Nextdoor tous les matins et qui a progressivement arrêté.
Techniquement, ils sont toujours des utilisateurs potentiels.
Mais Nextdoor a perdu quelque chose de sans doute plus important qu'un compte :
Nextdoor a perdu leur attention.
Supprimer une application est en réalité un événement dramatique
Il est possible de mesurer le nombre de personnes qui suppriment leur compte Nextdoor.
Une démission publique ne passe pas inaperçue.
Quelqu'un a posté :
«J'EN AI MARRE DE NEXTDOOR !»
elle fournit en réalité à l'entreprise des informations précieuses.
Ils sont suffisamment en colère pour expliquer les raisons de leur départ.
Mais que se passe-t-il lorsque quelqu'un ne part pas ?
Ils cessent tout simplement de s'en soucier.
Aucune plainte.
Pas de courriel de colère.
Aucun ticket d'assistance.
Pas de message d'adieu dramatique.
Nextdoor reste enfoui quelque part entre Candy Crush et une application qu'ils ont téléchargée il y a trois téléphones.
C'est beaucoup plus difficile à réparer.
Pensez à votre propre quartier
Si quelque chose se passe dans votre rue, quel est votre premier réflexe ?
Ouvrez-vous Nextdoor ?
Envoyer un SMS à un voisin ?
Consulter Facebook ?
Regarder la bague ?
Rechercher sur Google ?
Vérifier le citoyen ?
Regarde par la fenêtre ?
Sortir ?
Ou bien attendez-vous simplement que quelqu'un vous raconte ce qui s'est passé ?
Voilà la véritable bataille compétitive.
Nextdoor ne doit pas simplement convaincre les gens qu'il est meilleur qu'une autre plateforme sociale.
Elle doit devenir la réponse à :
« Où puis-je aller quand je veux savoir ce qui se passe autour de moi ? »
C'est un défi bien plus important.
C’est là que le terme « essentiel » devient intéressant
Nextdoor se décrit comme un réseau de voisinage essentiel.
C'est un mot puissant.
Essentiel.
L'eau est essentielle.
L'électricité est essentielle.
Ma dose de caféine du matin me semble parfois indispensable.
Mais un produit essentiel n'est pas quelque chose que les gens doivent se rappeler d'utiliser.
Cela devient une habitude car cela apporte de la valeur de manière répétée.
C’est pourquoi je pense que l’indicateur le plus important pour Nextdoor n’est peut-être pas simplement le nombre de personnes qui peuvent l’utiliser.
Il s'agit de savoir si les gens ressentent le besoin de l'utiliser.
Et il ne s'agit pas seulement des utilisateurs
La même question se pose pour les entreprises.
Imaginez que vous êtes plombier.
Un paysagiste.
Un restaurant.
Un toiletteur pour chiens.
Un homme à tout faire.
Avec un temps et un budget marketing limités.
Ils peuvent être dépensés sur Google.
Facebook.
Instagram.
Publipostage.
Parrainages locaux.
Publicité sur les moteurs de recherche.
Ou Nextdoor.
Nextdoor ne se contente pas de concurrencer ces plateformes.
Cela s'oppose à ce que dit le propriétaire de l'entreprise :
« Non. Ça va. »
Voilà encore le concurrent sans logo.
Indifférence.
C’est peut-être la question qui devrait obséder Nextdoor
Au lieu de:
Comment obtenir un autre clic ?
Essayer:
Qu'est-ce qui pourrait faire regretter à quelqu'un la disparition de Nextdoor demain ?
C'est une question fascinante pour toute entreprise.
Si Nextdoor disparaissait ce soir, que perdraient réellement les voisins ?
Des recommandations locales ?
Informations d'urgence ?
Discussion communautaire ?
Découverte d'opportunités commerciales ?
Alerte chien perdu ?
Quelqu'un demande ce que fait cet hélicoptère ?
Le débat annuel de quartier sur la légalité des feux d'artifice ?
Et, bien sûr, le classique intemporel :
« LE CHIEN DE QUI A FAIT SES CROQUETS SUR MA PELOUSE ? »
Il y a une véritable valeur enfouie au cœur de tout cela.
Le défi consiste à donner suffisamment d'importance aux aspects positifs pour que les gens tolèrent — ou mieux encore, n'aient pas à rencontrer — les aspects qui les rebutent.
Jour 89 : Oubliez la compétition pendant une minute
J'ai passé beaucoup de temps à examiner ce que dit Nextdoor.
Aujourd'hui, je m'intéresse davantage à ce que font.
Nextdoor peut faire la promotion de la confiance.
Nextdoor peut annoncer l'intelligence artificielle.
Nextdoor peut repenser le design des pages professionnelles.
Nextdoor peut créer de nouveaux produits publicitaires.
Nextdoor peut publier des rapports Insights.
Nextdoor peut faire des apparitions dans des podcasts.
Mais tout cela n'a aucune importance si le client finit par répondre par la phrase la plus dangereuse du monde des affaires :
« Je ne l'utilise plus vraiment. »
On peut gérer la colère.
Les plaintes peuvent faire l'objet d'une enquête.
Les produits peuvent être améliorés.
Le simple fait qu'un actionnaire écrive sur vous pendant 89 jours consécutifs témoigne de son engagement.
Mais l'indifférence ?
L'indifférence ne se plaint pas.
L'application reste simplement fermée.
Et c'est peut-être le problème de Nextdoor dont il faut parler au jour 89.
Ce n'est pas la personne qui critique l'entreprise.
Il ne s'agit pas de savoir qui bloque qui.
Même pas au niveau de clôture de NXDR hier.
Qui se soucie encore suffisamment d'ouvrir la porte ?
Suivez la suite de mon étude de cas Nextdoor sur NielFlamm.com/blog.

Jour 88 : NXDR clôture à 2,23 $ – Si Citigroup prévoit 2,85 $, pourquoi le marché ne le prévoit-il pas ?
Nous sommes au 88e jour de mon étude de cas Nextdoor, et aujourd'hui je me penche sur un point qui devrait être encourageant pour moi en tant qu'actionnaire.
Le 17 août 2026, l'analyste de Citigroup, Jamesmichael Sherman-Lewis, a maintenu sa Neutre sur Nextdoor Holdings (NYSE : NXDR) mais a relevé son objectif de cours de :
$2.30 → $2.85
Cela représente une augmentation de 23,9 % de l'objectif de cours.
Ça a l'air plutôt bien, non ?
Bien...
NXDR a clôturé aujourd'hui à environ $2.23.
Et c'est là que ça devient intéressant.
Citigroup annonce 2,85 $. Le marché annonce 2,23 $.
À 2,23 $, NXDR devrait gagner environ :
27.8%
pour atteindre l'objectif de 2,85 $ fixé par Citigroup.
Il y a une différence substantielle entre ce qu'un analyste majeur de Wall Street estime être la valeur potentielle de Nextdoor et ce que les investisseurs sont actuellement prêts à payer.
Et au 88e jour, cela m'amène à la question évidente :
Si Citigroup perçoit une valeur potentielle de 2,85 $, pourquoi le marché ne le perçoit-il pas ?
N’ignorez pas le mot « neutre »
Citigroup a relevé son objectif.
Mais cela n'a pas entraîné la mise à jour de la recommandation NXDR vers l'achat.
La note est restée neutre.
C'est important.
Relever l'objectif suggère que l'analyste perçoit une valeur potentielle plus importante qu'auparavant.
Maintenir une position neutre ne signifie pas exactement courir dans Wall Street en hurlant :
« ACHETEZ À CÔTÉ ! »
C'est plutôt :
« Il y a encore du potentiel… mais nous restons à l’affût. »
En tant qu'actionnaire, je comprends ce sentiment.
NXDR est toujours en baisse de 16,8 % depuis le 10 août
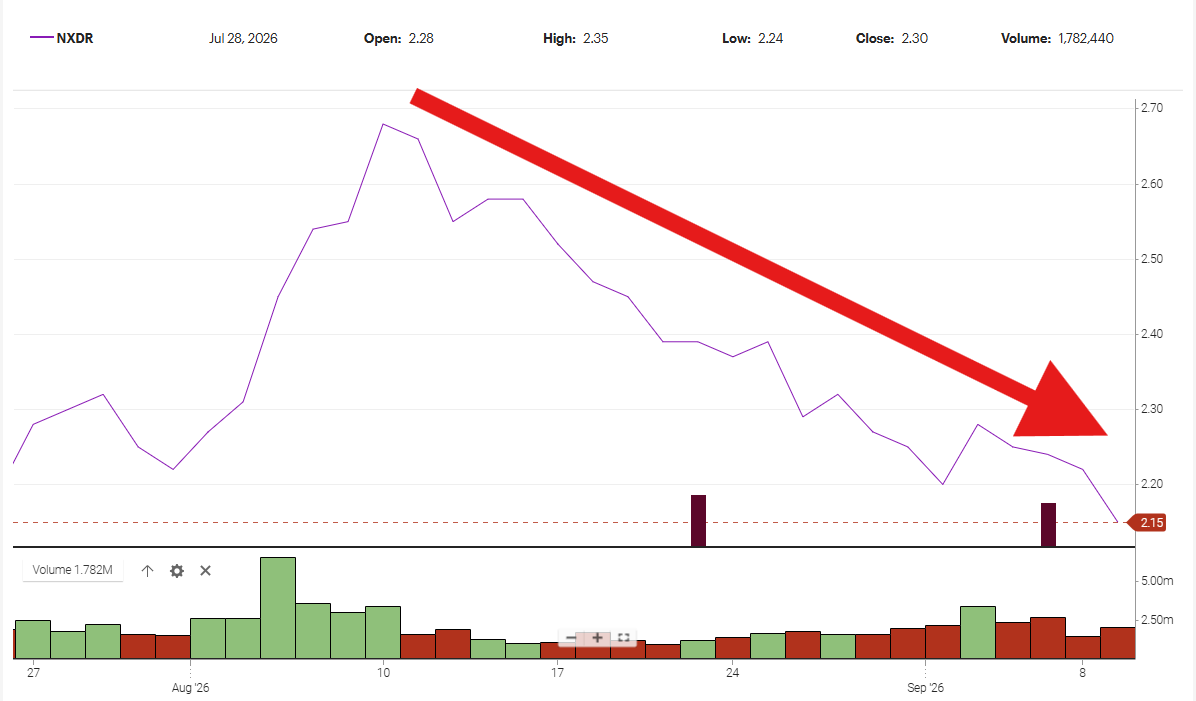
Le 10 août, NXDR a clôturé aux alentours de 2,68 $.
Aujourd'hui, cela s'est terminé à $2.23.
C'est :
Perte de 0,45 $ par action.
Ou approximativement :
16.8%
En utilisant environ 387 millions d'actions comme approximation à nombre d'actions constant, cette baisse de 0,45 $ représente approximativement :
174 millions de dollars de capitalisation boursière.
C'est une amélioration par rapport à la baisse d'environ 205 millions de dollars que j'avais calculée lorsque NXDR se négociait à 2,15 $.
Mais on parle tout de même d' une valeur marchande d'environ 174 millions de dollars par rapport au 10 août.
Cela attire mon attention.
Les marchés fluctuent, le nombre d'actions en circulation varie, et un mois de performance boursière ne permet pas de déterminer si un PDG ou une stratégie est couronné de succès ou non.
Mais les actionnaires sont en droit de se demander pourquoi le marché n'attribue pas à Nextdoor la valeur que Citigroup semble apparemment juger possible.
Où se situe le problème ?
Si les analystes estiment que Nextdoor vaut plus...
Si la direction estime que la stratégie fonctionne...
Si la publicité est en croissance...
Si la stratégie pour les petites entreprises crée de la valeur...
Si la recherche basée sur l'IA améliore la plateforme...
Si les recommandations vérifiées différencient Nextdoor...
Pourquoi le marché ne croit-il pas à cette histoire ?
Le marché se trompe peut-être.
Citigroup est peut-être trop optimiste.
Ou peut-être que les investisseurs perçoivent le potentiel de Nextdoor, mais ne sont pas encore convaincus que la direction puisse transformer ce potentiel en valeur actionnariale durable.
C'est cette possibilité qui m'intéresse.
Et qu'en est-il de ce rachat d'actions de 100 millions de dollars ?
Cela rend ma récente question concernant le programme de rachat d'actions de Nextdoor encore plus intéressante.
Nextdoor dispose d'une autorisation de rachat d'actions de 100 millions de dollars.
Pourtant, la société n'a racheté aucune action au cours du deuxième trimestre 2026.
Assemblez les chiffres :
Cours de clôture de NXDR : 2,23 $
Objectif Citigroup : 2,85 $
Écart : 0,62 $
Potentiel de hausse : ~27,8 %
Autorisation de rachat : 100 millions de dollars
Si le conseil d'administration et la direction de Nextdoor croient sincèrement que l'entreprise vaut bien plus de 2,23 $ :
À quel prix Nextdoor estime-t-il que Nextdoor est une bonne affaire ?
Je ne suggère pas que la direction dépense aveuglément 100 millions de dollars demain.
L'allocation des capitaux n'est pas si simple.
Mais la direction est déjà autorisée à racheter des actions.
Si la direction estime que NXDR est largement sous-évaluée, l'achat d'actions est un moyen de démontrer cette conviction.
Jour 88 : Moins de narration. Plus de création de valeur.
Nirav Tolia a fait le tour des podcasts.
Nextdoor a publié des annonces.
IA.
Voisins vérifiés.
Commerces locaux.
Recommandations.
Publicité.
Communauté.
Confiance.
Super.
Mais au final :
Les décisions créent de la valeur.
Pas des podcasts.
Pas des slogans.
Pas de communiqués de presse.
Exécution.
Citigroup voit $2.85.
Le marché a clôturé aujourd'hui à $2.23.
Cela représente un écart de 0,62 $, soit un potentiel de hausse de près de 28 %.
Finalement, quelqu'un aura raison.
Et j'espère que c'est Citigroup
C'est un aspect qui se perd parfois dans mes commentaires.
Je souhaite que Nextdoor réussisse.
Je suis actionnaire.
Si le cours de NXDR passe de 2,23 $ à 2,85 $ (ou bien plus), je ne vais certainement pas m'en plaindre.
C’est précisément pour cette raison que j’ai passé 88 jours à remettre en question le leadership, la communication, la responsabilité, la monétisation et la valeur actionnariale.
Je souhaite que Nextdoor prenne conscience du potentiel dont on ne cesse de parler aux actionnaires.
Alors, au 88e jour, ma question pour Nextdoor est simple :
Si Citigroup voit 2,85 $, que voit Nextdoor ?
Plus important encore :
Que fait la direction pour combler l'écart entre la valeur potentielle et la valeur actionnariale réalisée ?
Parce que les actionnaires ne peuvent pas dépenser les objectifs de cours.
Nous possédons les actions qui sont effectivement négociées.
Suivez la suite de mon étude de cas Nextdoor sur NielFlamm.com/blog.

Jour 87 : Y a-t-il quelqu'un qui conduit le bus Nextdoor ? 🚌

Il est 10h45 EDT le 87e jour, et j'imagine le bus de l'entreprise Nextdoor.
Le moteur tourne.
Les actionnaires sont assis au fond.
Les entreprises se demandent pourquoi il y a soudainement un péage.
Les voisins se disputent pour savoir qui a mal garé le bus.
Et je me tiens dans l'allée et je demande :
« Euh… qui conduit ? »
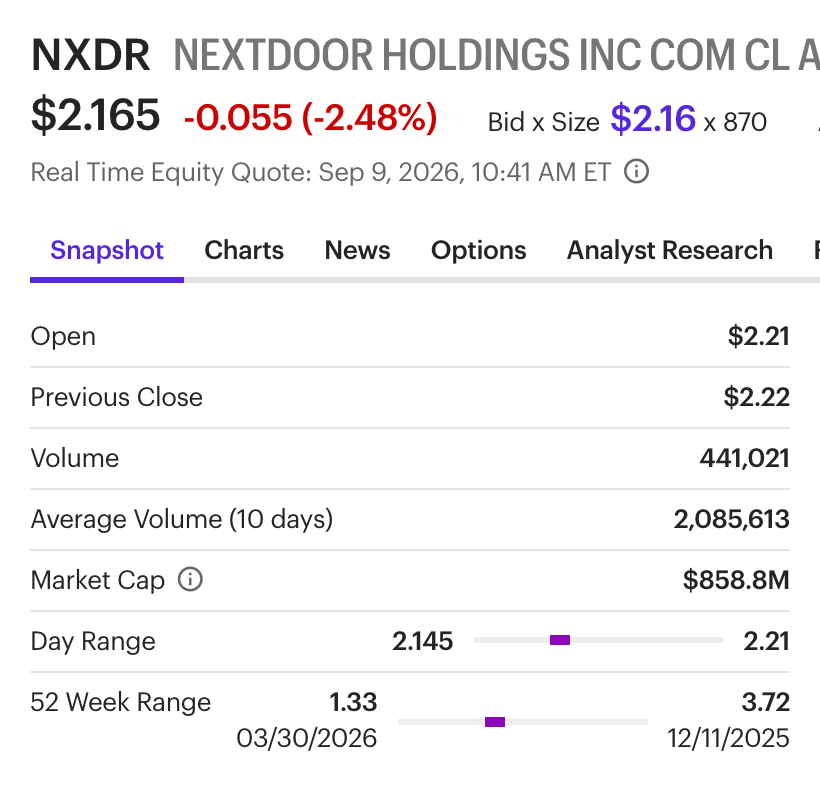
le cours de NXDR est tombé à environ 2,17 $.
Par ailleurs, je n'ai vu aucune nouvelle publication ni mise à jour aujourd'hui de la part de Nextdoor ou de son PDG, Nirav Tolia.
Aucune réponse non plus pour mes deux études en suspens.
Peut-être que tout le monde travaille d'arrache-pied en coulisses.
Peut-être que le service des communications prépare quelque chose de spectaculaire.
Nirav est peut-être en train d'enregistrer un autre podcast.
Ou peut-être que le bus descend simplement la pente pendant que tout le monde débat de la disposition des sièges.
Il est encore tôt.
Je vais laisser le 87e jour se dérouler.
Je reviendrai peut-être plus tard aujourd'hui.
Espérons que quelqu'un prenne le volant d'ici là.
👉 Suivez la suite du voyage sur NielFlamm.com/blog