

Jour 83 : Nextdoor dispose de 100 millions de dollars pour racheter ses propres actions. Alors pourquoi ne le fait-elle pas ?
Nous sommes au 83e jour de mon étude de cas Nextdoor.
Aujourd'hui, j'aimerais parler d'un sujet différent :
Actions NXDR.
Plus précisément, si la direction de Nextdoor estime que l'entreprise est sous-évaluée et croit fermement en sa stratégie, pourquoi ne rachète-t-elle pas agressivement ses propres actions à ces prix ?
Avant que quelqu'un ne s'empresse de commenter pour apporter une correction, permettez-moi d'en faire une moi-même.
Nextdoor dispose bien d'un programme de rachat d'actions.
Et elle a acheté des actions.
Selon les documents déposés par Nextdoor auprès de la SEC, au cours des six premiers mois de 2026, la société a racheté et annulé environ 17 millions d'actions pour un montant de 28,7 millions de dollars, à un prix moyen de 1,69 dollar par action.
Mais voici la partie que je trouve intéressante :
Au cours du deuxième trimestre 2026, Nextdoor n'a racheté AUCUNE action.
Au 30 juin, la société disposait encore de 100 millions de dollars disponibles au titre de son autorisation actuelle de rachat d'actions.
Ma question n'est donc pas :
Pourquoi Nextdoor ne propose-t-il pas de programme de rachat ?
Ma question est :
Pourquoi ne l'utilisez-vous pas maintenant ?
Nextdoor a déclaré disposer de 378 millions de dollars en liquidités, équivalents de trésorerie et titres négociables à la fin du deuxième trimestre.
Le Conseil d'administration a déjà autorisé des rachats d'actions à hauteur de 100 millions de dollars jusqu'en juin 2028.
Parallèlement, le NXDR s'est récemment négocié dans une fourchette légèrement supérieure à 2 dollars.
Si la direction estime que la stratégie de Nextdoor fonctionne...
Si la direction estime que le marché sous-évalue l'entreprise...
Si la direction croit que tous ces nouveaux produits, initiatives pour les petites entreprises, fonctionnalités d'IA et stratégies publicitaires vont créer une valeur future substantielle...
Pourquoi l'achat de ses propres actions ne constituerait-il pas une utilisation intéressante d'au moins une partie de ce capital autorisé ?
Investissez dans vos podcasts !
J'ai vu Nirav Tolia participer à plusieurs podcasts.
J'ai entendu la vision.
J'ai lu les communiqués de presse.
J'ai vu Nextdoor se décrire comme le « réseau de voisinage essentiel »
D'accord.
Montrez-moi la confiance en vos capitaux.
Un rachat d'actions significatif à un prix que la direction estime sincèrement être nettement inférieur à la valeur intrinsèque peut envoyer un message très différent d'une autre interview en podcast.
Il est écrit :
Nous pensons que nos actions valent plus que cela.
Et nous sommes prêts à investir l'argent de l'entreprise pour soutenir cette conviction.
Nextdoor a elle-même avancé un argument quasiment identique lorsqu'elle a annoncé son programme de rachat d'actions initial en 2022, affirmant que ce plan reflétait la confiance en sa stratégie et la conviction que la valorisation boursière ne reflétait pas le potentiel de l'entreprise.
Alors, que pense la direction aujourd'hui?
Il y a ensuite la rémunération en actions
Il y a un autre aspect à cette discussion.
Nextdoor a déclaré environ 14,9 millions de dollars de rémunération en actions au deuxième trimestre 2026.
La rémunération en actions n'est pas forcément mauvaise. Elle est extrêmement courante dans les entreprises technologiques et peut contribuer à aligner les intérêts des employés et des dirigeants sur ceux des actionnaires.
Mais les actionnaires devraient tout de même se demander ce qu'il advient de leur pourcentage de participation à mesure que la rémunération en actions est distribuée au fil du temps.
La dilution est importante.
Si vous distribuez des actions aux employés et aux dirigeants alors que le cours de l'action est en difficulté, les actionnaires ont toutes les raisons de se demander si les rachats compensent suffisamment cette dilution et si la rémunération produit les performances attendues.
C'est particulièrement important pour moi lorsqu'il s'agit de la rémunération des dirigeants.
J'ai maintes fois remis en question la cohérence entre la rémunération de Nirav Tolia et la valeur créée pour les actionnaires.
Voici une autre façon pour la direction de démontrer sa confiance :
Achetez l'action.
Imaginez le message
Oubliez un instant un autre communiqué de Business Wire.
Imaginez que Nextdoor annonce que sa direction estime que NXDR est considérablement sous-évaluée et qu'elle a donc l'intention d'utiliser de manière significative son autorisation de rachat existante de 100 millions de dollars.
Voilà une remarque que je prendrais en compte en tant qu'actionnaire.
Non pas parce que les rachats d'actions réparent miraculeusement une entreprise.
Non.
Nextdoor avertit elle-même les investisseurs que les rachats d'actions ne garantissent pas une augmentation de la valeur actionnariale à long terme et qu'ils réduisent les liquidités disponibles pour d'autres usages.
C'est juste.
Si Nextdoor peut investir 1 $ en interne et générer nettement plus de 1 $ de valeur actionnariale à long terme, investissez ce dollar dans l'entreprise.
Mais si la direction estime que ses propres actions représentent l'une des meilleures opportunités offertes par l'entreprise ?
Achetez-le.
C'est l'allocation de capital.
Il s'agit en réalité d'une question de confiance
Le deuxième trimestre de Nextdoor n'a pas été entièrement mauvais.
Le chiffre d'affaires a augmenté de 15 % sur un an pour atteindre 75 millions de dollars.
La plateforme a atteint 22,9 millions d'utilisateurs actifs hebdomadaires
L'EBITDA ajusté a atteint environ 10 millions de dollars.
La perte nette selon les normes GAAP s'est considérablement réduite à environ 2 millions de dollars, contre 15 millions de dollars un an plus tôt.
Et la société a clôturé le mois de juin avec environ 378 millions de dollars en liquidités, équivalents de trésorerie et titres négociables.
Ce sont de réelles améliorations.
Voici donc ce que je veux comprendre :
Si la direction pense que ces améliorations ne sont que le début de quelque chose de bien plus important, pourquoi Nextdoor n'a-t-elle racheté aucune action au cours du deuxième trimestre ?
Vous disposez déjà de l'autorisation.
Vous disposez d'une liquidité importante.
Vous avez déjà acheté des actions.
Et le cours de l'action reste à une valorisation qui a frustré les actionnaires comme moi.
Jour 83
J'attends toujours les deux études détaillées d'Insights.
Je continue de m'interroger sur la stratégie de monétisation des petites entreprises.
Je continue de m'interroger sur la communication d'entreprise.
Je continue de remettre en question le leadership.
Et maintenant, j'ajoute une autre question pour Nirav Tolia et le forum de Nextdoor :
Vous avez autorisé un montant de 100 millions de dollars pour le rachat d'actions NXDR.
À ces prix-là, qu'attendez-vous ?
Si les dirigeants croient en la direction prise par Nextdoor, j'aimerais que cette confiance se manifeste non seulement par des mots, des podcasts et des communiqués de presse.
Montrer aux actionnaires par le biais des décisions.
Car, au final, la confiance ne se résume pas à ce que la direction dit de l'entreprise.
C'est ce que la direction est prête à faire avec le capital de l'entreprise.
Suivez la suite de mon étude de cas Nextdoor sur NielFlamm.com/blog.

Jour 82 : Nextdoor prend-il encore un week-end de quatre jours ?
C'est le jour 82.
Je suis toujours là.
Nous continuons à toucher les utilisateurs.
Je suis toujours en pourparlers avec les entreprises.
Cela soulève encore des questions pour les investisseurs.
Je continue de documenter ma déception concernant Nextdoor.
Et Nextdoor ?
De mon point de vue, il semblerait que l'entreprise s'en tienne à une stratégie de communication bien connue :
C'est vendredi, la veille du week-end de la fête du Travail. Le calme est revenu.
Je n'ai vu aucune nouvelle publication aujourd'hui sur les canaux de communication de Nextdoor.
Rien de nouveau du côté du PDG Nirav Tolia.
Et ces deux études détaillées Insights que j'ai demandées ?
Toujours rien.
Mais j'ai une nouvelle excitante.
NXDR a pris de la valeur ! 🎉
Au moment où j'écris ces lignes, NXDR est opérationnel environ $0.01.
Au moins, il n'est pas en panne.
Après 82 jours, j'ai appris à apprécier les petites choses.
Un sou à la fois, les amis.
Bien sûr, une variation d'un centime sur une seule journée de bourse ne nous renseigne pas vraiment sur la valeur à long terme de l'entreprise ni sur la confiance des investisseurs. Ce qui compte, c'est la performance durable et la capacité des décisions de la direction à créer de la valeur pour les actionnaires.
Aurons-nous des nouvelles de Nextdoor le jour de la fête du Travail ?
Mon hypothèse ?
Probablement pas.
On verra lundi.
Mais je me demande : est-ce vraiment difficile pour un service de communication d'entreprise de programmer à l'avance une publication pour la fête du Travail ?
Vous n'avez pas vraiment besoin de quelqu'un assis à un bureau lundi matin en train de taper à l'ordinateur :
« Bonne fête du Travail ! »
Planifiez-le.
Allez profiter du barbecue.
Problème résolu.
Puis arrive mardi.
Peut-être aurons-nous droit à un autre message impeccablement soigné sur les voisins vérifiés, les recommandations fiables, les entreprises locales qui développent leur notoriété et la façon dont Nextdoor renforce les communautés.
Voilà le message.
Ce qui se passe en dessous m'intéresse.
Parce que les grandes questions restent encore en suspens
Comment la monétisation croissante des interactions entre petites entreprises par Nextdoor va-t-elle affecter les entreprises qui ont contribué à créer la valeur locale de la plateforme ?
Où sont les deux études détaillées Insights que les précédents articles du blog de Nextdoor invitaient leurs lecteurs à demander ?
Comment la rémunération des dirigeants s'aligne-t-elle sur la création durable de valeur pour les actionnaires ?
À quel moment Nextdoor passera-t-il de l'amélioration de ses pertes à la réalisation de la rentabilité et de la valeur constantes que les actionnaires attendent en fin de compte ?
Et quand est-ce que quelqu'un dit simplement :
« Niel, parlons-en. »
C'est ce qui continue de m'étonner.
Cela aurait pu être très différent
Je l'ai déjà dit, mais cela devient de plus en plus pertinent chaque jour qui passe.
Si quelqu'un de Nextdoor m'avait simplement contacté il y a presque un an, je doute que je serais aussi impliqué aujourd'hui dans la documentation des responsabilités.
Non pas parce qu'ils avaient besoin d'être d'accord avec moi.
Non pas parce que je m'attendais à un traitement de faveur.
Non pas parce qu'un simple coup de téléphone résout comme par magie tous les désaccords.
Parce que quelqu'un aurait forcément démontré quelque chose d'incroyablement basique :
Responsabilité.
«Nous vous entendons.»
«Nous ne sommes pas d’accord.»
«Voici pourquoi.»
«Voici ce que nous pouvons faire.»
«Voici ce que nous ne pouvons pas faire.»
Voilà ce qu'est la communication.
J'ai donc passé des mois à documenter ce qui se passe lorsque des questions persistent, que la communication se rompt et qu'un actionnaire insatisfait cherche de plus en plus à comprendre pourquoi.
Et nous y voilà.
Jour 82.
Et non, je ne suis pas intéressé par le rôle de guerrier du clavier
En lisant tous ces messages, quelqu'un pourrait penser :
Ce type aime juste se disputer avec les gens en ligne.
En fait, je préférerais de loin avoir une conversation.
En personne.
Par téléphone.
Par visioconférence.
Je ferai même en sorte que ce soit agréable.
Prenons un café virtuel ☕
Toute personne membre de Nextdoor souhaitant discuter de ce que j'ai documenté est invitée à me contacter.
J'ai déjà fourni ces informations, et elles sont disponibles sur mon site web.
Courriel : niel@nielflamm.com
Téléphone : (843) 212-6824
Nirav, Communications, Relations avec les investisseurs, Insights — ou quelqu'un d'autre chez Nextdoor :
Prenez votre téléphone. Envoyez un courriel. Programmez un appel vidéo.
Le café est pour moi.
Bon, techniquement, c'est moi qui offre le café. C'est toi qui offres le tien.
Profitez du week-end
Peut-être que Nextdoor me surprendra lundi.
Il y aura peut-être un article pour la fête du Travail.
Peut-être que quelqu'un enverra les études.
Peut-être que mon téléphone sonne.
Peut-être que NXDR augmentera encore d'un centime.
À ce stade, tout est possible.
Car il y a presque un an, une simple conversation aurait peut-être suffi.
Nous en sommes maintenant au 82e jour.
L'invitation reste valable.
Parlons-en.

Point sur la convalescence : La bulle, les vaisseaux sanguins et le bras croûteux
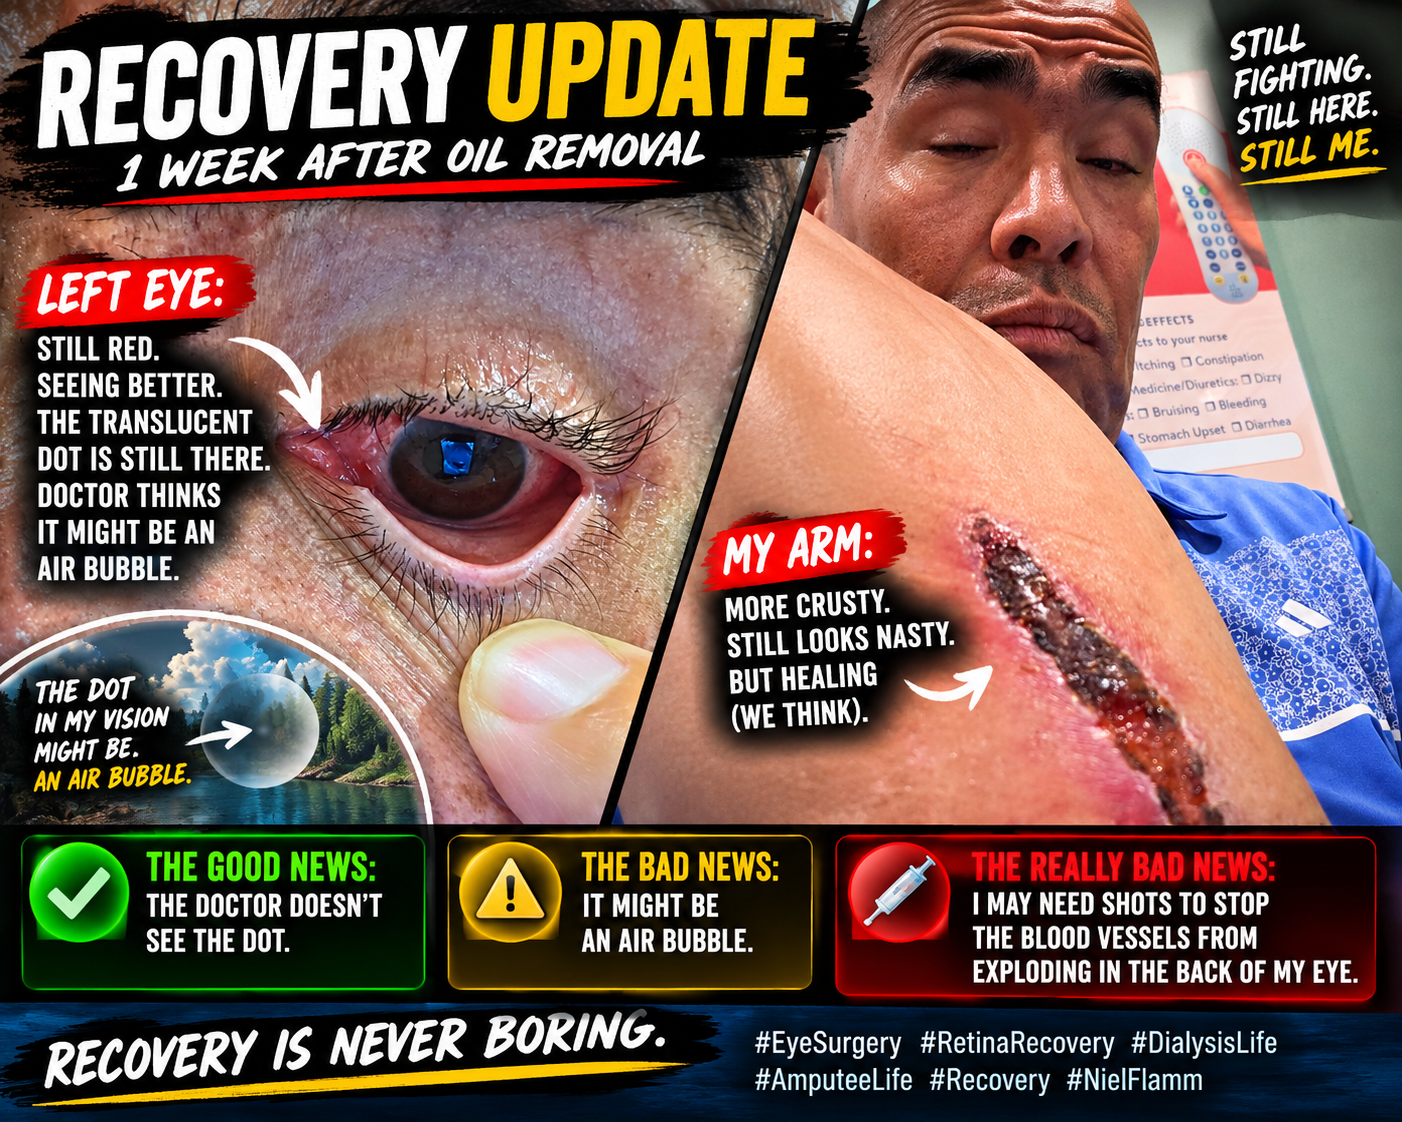
Aujourd'hui avait lieu mon rendez-vous de suivi une semaine après le retrait de l'huile de silicone de mon œil gauche, et apparemment, mon histoire de rétablissement avait besoin d'un autre rebondissement.
Tout d'abord, la mise à jour facile.
Mon bras est de plus en plus croûteux.
C'est dégoûtant, et franchement, c'est dégoûtant à voir. Les éraflures dues à ma dispute avec ma prothèse, la gravité et la moquette continuent de cicatriser. Techniquement, ça guérit peut-être, mais esthétiquement, on est encore loin d'une pub pour Neutrogena.
Revenons-en à l'œil.
Ces derniers jours, j'ai parlé de l'horizon, de la vinaigrette, de l'éclipse et, plus récemment, de ce point ou bulle translucide qui flotte dans mon champ de vision.
Naturellement, c'était l'une des choses que je voulais aborder lors de mon rendez-vous d'aujourd'hui.
La bonne nouvelle
Le médecin a examiné mon œil et n'a pas vu le point translucide que je vois.
D'accord. C'est encourageant.
Apparemment, ce que je vois n'est pas quelque chose d'évident qui lui fait signe de l'intérieur de mon œil.
Les mauvaises nouvelles
Il a dit que ce que je vois pourrait être une bulle d'air.
Après avoir passé la semaine dernière à décrire mon œil comme un cockpit d'avion, il semblerait que l' air soit littéralement impliqué.
On ne peut pas inventer des choses pareilles.
L'horizon s'est rétréci. La vinaigrette a disparu. L'éclipse est apparue et repartie.
Maintenant, j'ai potentiellement mon propre petit niveau à bulle.
👁️🫧
Et puis vinrent les TRÈS mauvaises nouvelles
C'était la partie du rendez-vous que je n'étais pas particulièrement enthousiaste à l'idée d'entendre.
Le médecin est suffisamment inquiet concernant les vaisseaux sanguins situés au fond de mon œil pour envisager des injections oculaires afin de prévenir d'autres saignements ou problèmes au niveau de ces vaisseaux.
Oui.
Des coups de feu. Dans. Mon. Œil.
J'ai subi une amputation.
J'ai eu recours à la dialyse.
J'ai subi une opération de la rétine.
On m'a injecté de l'huile de silicone dans l'œil.
On m'a retiré de l'huile de silicone de l'œil.
Et pourtant, l'expression « injection dans l'œil » parvient encore à attirer mon attention.
Je ne dis pas que c'est déjà certain. C'est une possibilité que nous évoquons actuellement, et nous verrons comment les choses évoluent.
Pour l'instant, je poursuis mon processus de rétablissement et je fais très attention à ce que je peux voir — et à ce que je ne peux pas voir.
La bonne nouvelle, c'est que ma vue s'est améliorée depuis qu'elle est revenue immédiatement après l'opération.
Cette étrange bulle translucide est toujours là.
Le bras continue de se transformer en une énorme croûte épaisse.
Et apparemment, mon œil gauche a décidé qu'une seule opération ne suffisait pas à alimenter ce blog.
Restez à l'écoute.
À ce rythme, mon œil pourrait bien être équipé du Wi-Fi demain.

Je ne rêvais pas : ce n’est pas une place de parking
Après ma dialyse, j'ai fait les 30 minutes de route jusqu'à Retina Consultants of South Carolina à Ladson pour mon rendez-vous chez l'ophtalmologiste.
Apparemment, le parking a décidé de tester ma vue avant même que le médecin puisse le faire.
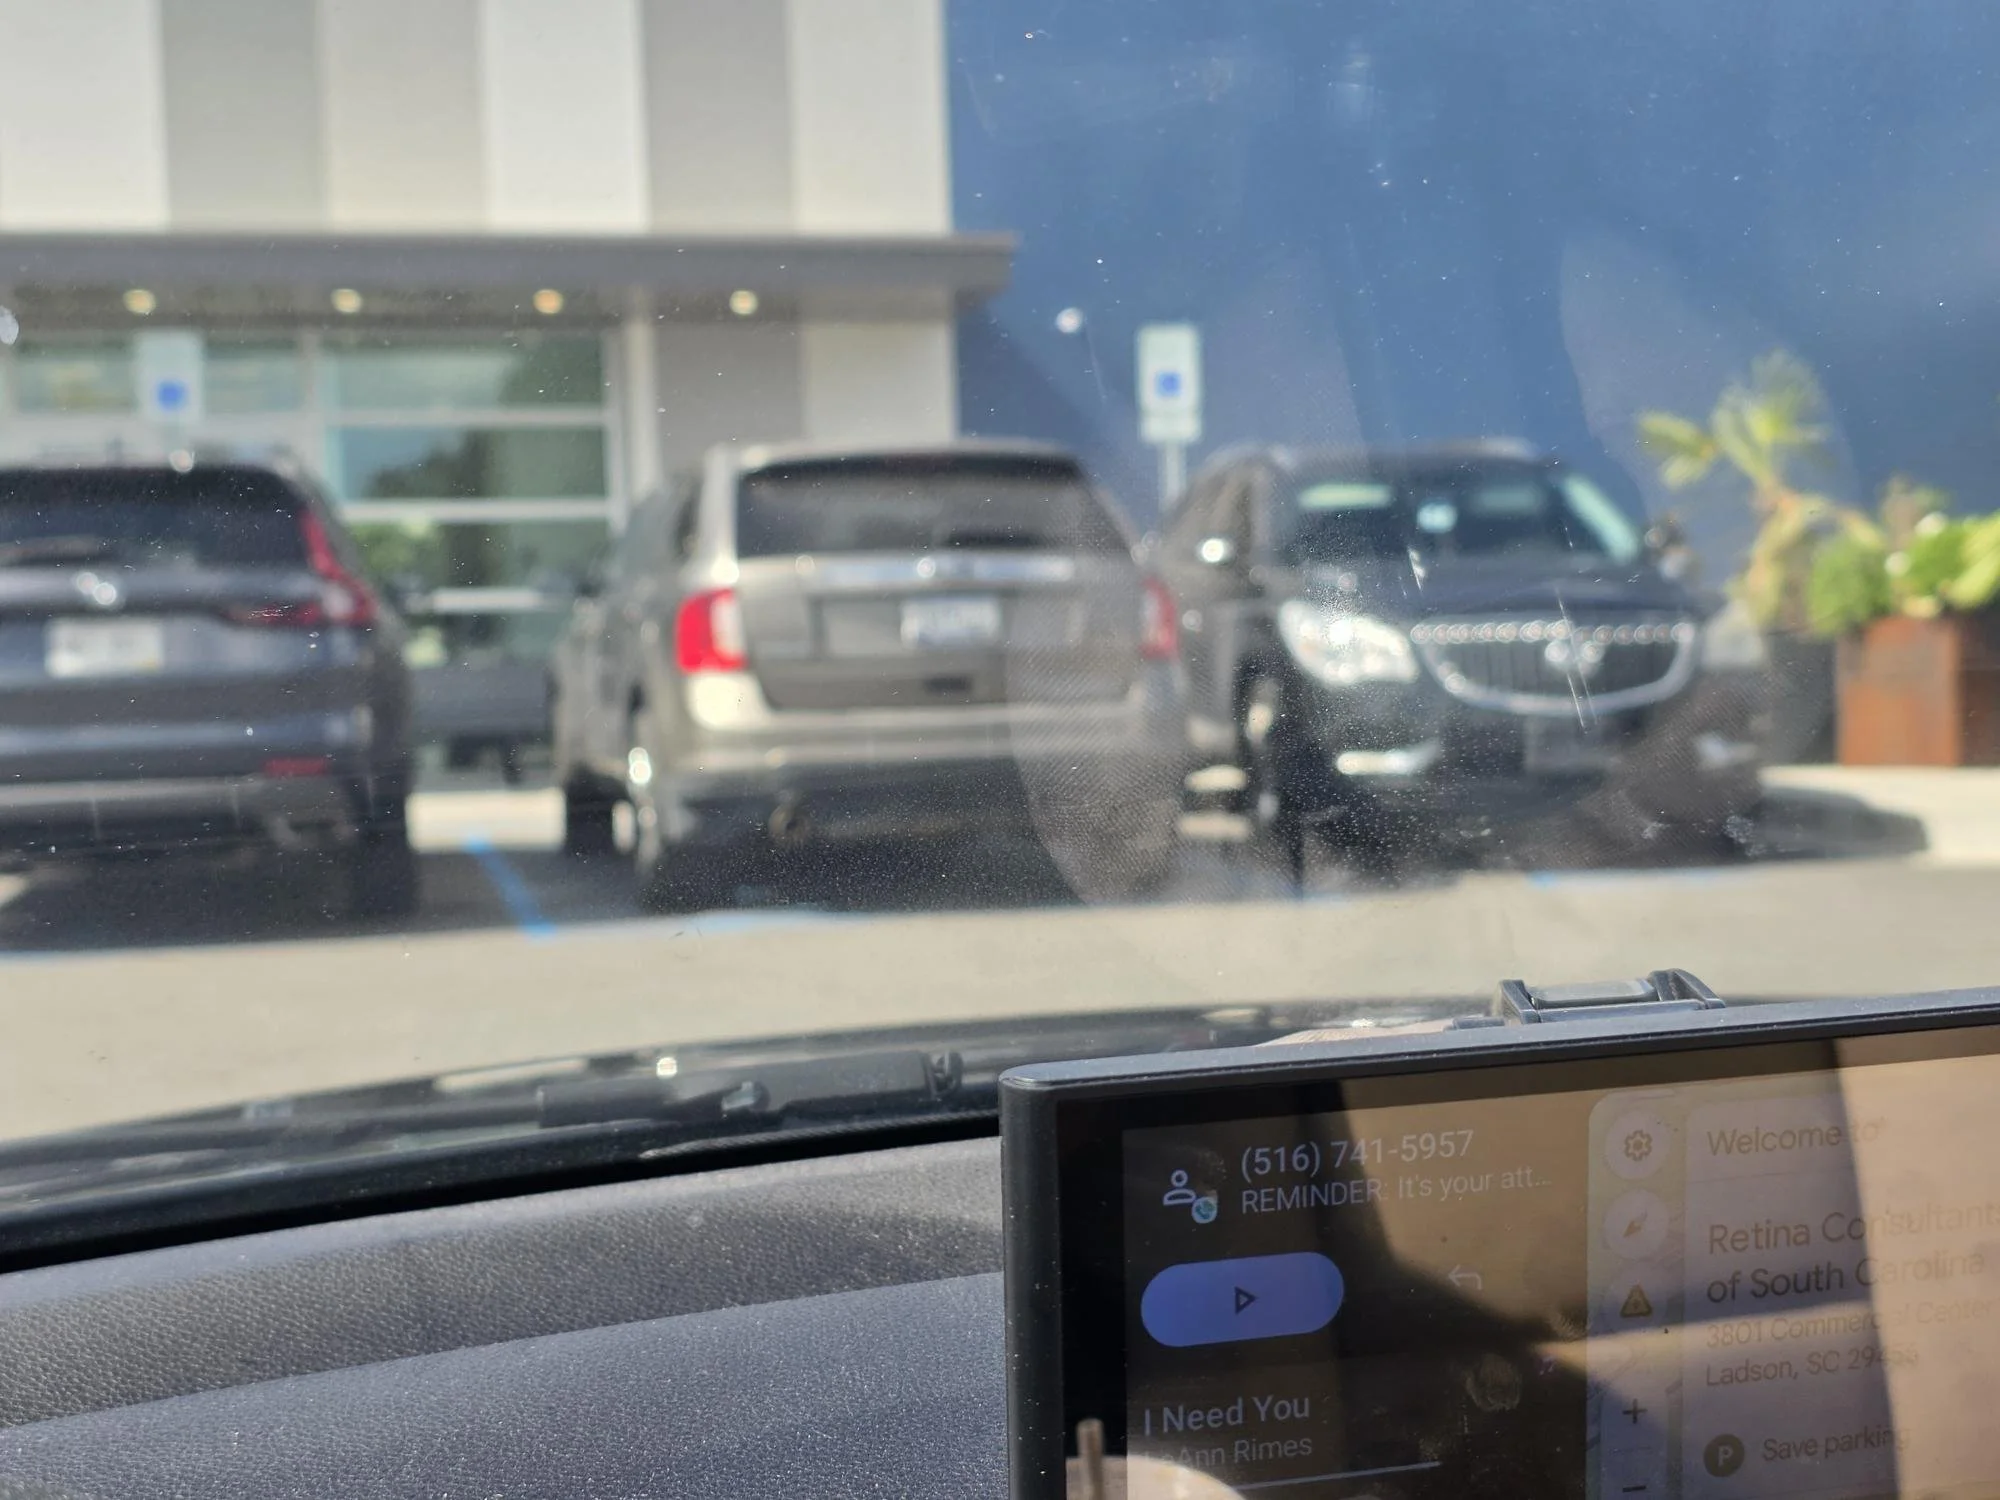
J'ai vu un véhicule garé à un emplacement qui n'en était pas un, incroyablement serré entre les voitures voisines. Je ne suis pas sûr que les photos rendent bien compte du peu d'espace qui séparait les véhicules.
Peut-être que cela faisait partie de mon examen de la vue :
« Niel, peux-tu identifier le véhicule stationné illégalement ? »
Oui. Oui, je peux.
Cette scène m'a rappelé un événement survenu il y a des années, après un voyage d'affaires. À l'époque, je n'étais ni sobre physiquement ni mentalement.
Je suis retourné au parking longue durée d'O'Hare, je suis sorti du train et j'ai descendu les escaliers. Ma voiture était garée à proximité, ce qui aurait dû être une agréable surprise après le voyage.
Au lieu de cela, une voiture s'était garée à côté de la mienne sur une place inexistante. Elle était si près de la mienne que je ne pouvais pas ouvrir la portière conducteur.
J'ai dû grimper dans ma voiture par le côté passager — avec mes 159 kilos au moins — et me faufiler par-dessus la console centrale pour atteindre le siège conducteur.
Mais avant cela, j'ai donné au conducteur mal garé une raison de faire repeindre sa voiture.
Ce n'était pas mon moment de plus grande fierté.
Je tiens à être clair : endommager le véhicule de quelqu’un était une erreur. Son stationnement catastrophique ne justifiait en rien ma réaction. Cette histoire n’est ni un conseil, ni une source de fierté. C’est simplement un exemple honnête de mon comportement à l’époque et de ma mauvaise gestion de la colère et de la frustration.
Aujourd'hui, je réagis différemment.
Je prends une photo. J'écris un article de blog. Je signale le problème sans en créer un plus gros — et sans ajouter un rendez-vous chez le carrossier à l'agenda de quelqu'un.
Cependant, se garer dans une place inexistante et laisser à peine assez de place pour que les autres conducteurs puissent entrer dans leur véhicule est un comportement égoïste. Vous ignorez si la personne à côté de vous a une mobilité réduite, utilise un fauteuil roulant ou une prothèse, ou est physiquement incapable de passer par le portière passager.
Et personne — surtout après une dialyse et en route pour un rendez-vous chez l'ophtalmologiste — ne devrait avoir à faire des acrobaties sur un parking parce que vous avez décidé que les lignes peintes n'étaient que des suggestions.
Mes yeux sont peut-être en train de se remettre, mais même moi, j'ai bien vu que ce n'était pas une place de parking.
Soyez meilleurs, les gens. Soyez meilleurs.
Bloqué par un PDG : que signifie réellement ce blocage ?
J'ai récemment écrit un article sur le blocage dont j'ai été victime sur X de la part de Nirav Tolia, cofondateur et PDG de Nextdoor.
Et après avoir regardé à nouveau cet écran, j'ai commencé à réfléchir à la psychologie du bloc lui-même.
Ne pas diagnostiquer Nirav.
Je ne prétends pas savoir ce qu'il pense.
Je ne prétends pas avoir réussi à pénétrer dans son esprit.
Parce que je ne l'ai pas fait.
Mais je trouve ce comportement fascinant.
Pourquoi quelqu'un bloque-t-il un critique ?
Il pourrait y avoir une douzaine d'explications.
Peut-être que Nirav pense que je me répète.
Peut-être que ma façon de faire ne lui plaît pas.
Peut-être ne souhaite-t-il pas que des critiques apparaissent sous ses publications.
C'est peut-être une question de gestion de la réputation.
Peut-être considère-t-il mes commentaires comme perturbateurs.
Peut-être a-t-il simplement décidé : « Je ne veux plus avoir affaire à ce type. »
Et vous savez quoi ?
C'est son droit.
C'est son compte X. Il peut me bloquer.
Mais voici ce qui le rend intéressant :
Je ne suis pas un inconnu qui l'insulte. Je suis un actionnaire qui pose des questions sur la société dont je possède des actions.
J'ai remis en question la direction de Nextdoor.
J'ai remis en question la rémunération des dirigeants.
J'ai remis en question la communication de l'entreprise.
J'ai remis en question la modération et la vérification.
J'ai remis en question son traitement et sa monétisation des petites entreprises.
J'ai remis en question la transparence de ses recherches.
Je me suis demandé si cette stratégie créait suffisamment de valeur pour les actionnaires.
Ces questions ne disparaissent pas parce que mon compte a disparu du flux X de Nirav.
Psychologiquement, quel est l'effet d'un blocage ?
C'est là que le sujet devient intéressant sans pour autant jouer les psychologues amateurs.
Bloquer quelqu'un crée une frontière.
Cela supprime une interaction indésirable.
Cela permet à une personne de mieux contrôler ce qui apparaît dans son environnement de médias sociaux.
Cela peut réduire l'exposition aux critiques.
Cela peut mettre fin à une interaction que quelqu'un ne considère plus comme productive.
Et oui, dans certaines circonstances, l'évitement peut aussi être une réponse à des informations désagréables.
Lequel s'applique ici ?
Je n'en ai absolument aucune idée.
Et à moins que Nirav ne me le dise, personne d'autre ne le fait.
C’est précisément pourquoi je ne vais pas le qualifier de psychologiquement fragile, le diagnostiquer comme narcissique, ni prétendre avoir découvert une profonde blessure émotionnelle.
Ce serait de la spéculation déguisée en analyse.
Je vais donc m'en tenir à quelque chose que je peux réellement documenter :
Il m'a bloqué.
Et je vais poser ce qui me semble être la question beaucoup plus intéressante.
Pourquoi?
La dynamique du pouvoir est fascinante
Pensez aux personnes impliquées.
D'un côté, Nirav Tolia.
Cofondateur et PDG de Nextdoor.
Entrepreneur.
Requin invité dans l' émission Shark Tank.
Invité du podcast.
Cadre dirigeant d'une société cotée en bourse.
Une personne ayant accès à des professionnels de la communication d'entreprise, des relations avec les investisseurs, des avocats, des opportunités médiatiques et une importante tribune publique.
De l'autre côté :
Moi.
Un seul actionnaire.
Un blog.
Pas de service de communication.
Pas d'équipe dédiée aux relations avec les investisseurs.
Aucune stratégie de distribution pour Business Wire.
Des questions, des captures d'écran, des informations publiques et, apparemment, une persévérance impressionnante.
Et pourtant, c'est moi qu'il fallait exclure de la conversation.
Je trouve cela fascinant.
Il s'agit peut-être simplement de gestion de la réputation
Il existe aussi une explication qui ne nécessite pratiquement aucune connaissance en psychologie.
Peut-être que Nirav ne souhaite tout simplement pas qu'un critique persistant laisse des commentaires négatifs sous ses publications publiques.
Ce n'est pas forcément de l'insécurité.
Il pourrait tout simplement s'agir de gestion de la réputation.
Si telle est l'explication, cela soulève une autre question intéressante pour moi.
Nextdoor est une entreprise dont l'activité principale est censée être axée sur la conversation, la communauté et la connexion.
L'entreprise souhaite que les voisins communiquent entre eux.
Elle souhaite que les voisins recommandent les commerces.
Elle souhaite que les entreprises interagissent avec les communautés.
Elle souhaite que les gens échangent des opinions.
Mais que se passe-t-il lorsque la conversation devient gênante pour la personne qui dirige l'entreprise ?
Apparemment, du moins dans mon cas :
Bloc.
Il y a là une certaine ironie.
Voici ce que le bloc ne permet pas d'accomplir
Cela ne change rien aux résultats financiers de Nextdoor.
Cela n'augmente pas le cours de l'action de NXDR.
Cela ne répond pas à mes questions concernant la rémunération des dirigeants.
Cela n'explique pas la stratégie de Nextdoor.
Cela ne résout pas mes inquiétudes concernant la monétisation des petites entreprises.
Il ne fournit pas les données détaillées d'Insights que j'ai demandées.
Cela ne répond pas à mes préoccupations concernant la communication, la transparence ou la responsabilité.
Et cela ne renforce certainement pas ma confiance dans la direction de Nextdoor.
Cela ne fait qu'une seule chose :
Je ne peux pas interagir avec le compte X de Nirav.
D'accord.
Je survivrai.
Les questions sont plus importantes qu'un compte X
C’est là, à mon avis, que les PDG — et en réalité tout dirigeant — sont confrontés à un choix intéressant lorsqu’ils font face à des critiques persistantes.
Vous pouvez y répondre.
Vous pouvez l'ignorer.
Vous pouvez le contester.
Vous pouvez expliquer pourquoi c'est faux.
Vous pouvez fournir des preuves qui le contredisent.
Vous pouvez même décider que le critique ne mérite pas votre temps.
Toutes les options légitimes.
Mais bloquer la personne ne réfute pas la critique.
C’est pourquoi je ne suis pas particulièrement intéressé à déterminer si Nirav est « susceptible »
Je me demande si je me trompe.
Montre-moi.
Si la stratégie de leadership de Nextdoor fonctionne, montrez les résultats aux actionnaires.
Si la stratégie de monétisation vise à renforcer l'expérience de quartier, prouvez-le-nous.
Si la rémunération des dirigeants est correctement alignée sur la création de valeur pour les actionnaires, veuillez l'expliquer.
Si mon interprétation de la culture d'entreprise de Nextdoor est totalement erronée, veuillez m'en expliquer la raison.
Si les recherches détaillées que j'ai demandées pendant plus de 80 jours ne sont pas disponibles, dites-le simplement.
Ce sont des réponses substantielles.
Un bloc ne l'est pas.
Peut-être ai-je touché un point sensible. Peut-être pas.
Mes critiques auraient-elles pu agacer Nirav ?
Bien sûr.
Se pourrait-il qu'il en ait tout simplement assez de voir mon nom ?
Absolument.
Se pourrait-il que la personne chargée de gérer sa présence sur les réseaux sociaux ait décidé que me bloquer était la solution la plus simple ?
Possible.
Est-ce que ça pourrait être simplement « Je ne veux plus que ce type commente ici »?
Ouais.
C'est bien là le problème.
Je ne sais pas pourquoi Nirav Tolia m'a bloqué.
Mais je trouve cette décision fascinante.
Je suis un actionnaire qui pose régulièrement des questions délicates sur la direction, la rémunération des dirigeants, les performances de l'entreprise et la valeur actionnariale.
Seul Nirav sait si ce blocage représente de la frustration, une gestion de sa réputation, une limite personnelle ou simplement un désir de ne pas voir mes critiques
Ce que cela ne fait pas, c'est répondre aux questions.
Et c'est ce qui compte pour moi.
À un pâté de maisons.